
Comunicado de la Junta Directiva de la Confederación Canaria de Empresarios
En relación con las declaraciones de D. Juan Fernando López Aguilar, Eurodiputado del Grupo Socialista y Socialdemócrata, publicadas por el diario Canarias 7 en su edición del pasado 29 de enero de 2013, sobre la futura actualización del Régimen Económico y Fiscal de Canarias, y de instrumentos fiscales contenidos en él, como la Reserva para Inversiones en Canarias, la Junta Directiva de la Confederación Canaria de Empresarios ha acordado, por unanimidad, trasladar a la opinión pública lo siguiente:
- En primer lugar, queremos manifestar la sorpresa e indignación del empresariado por las afirmaciones vertidas con relación al REF y sus instrumentos de desarrollo, al estar cargadas de demagogia y poner en tela de juicio la validez de nuestro régimen económico y fiscal en plenas negociaciones de los instrumentos fiscales para el próximo periodo 2014-2020.
Declaraciones de este tipo en nada contribuyen a mantener el necesario consenso que debe primar en el Archipiélago en la defensa de nuestro acervo, e ignoran por completo el acuerdo unánime del Parlamento de Canarias sobre la renovación del REF para el próximo periodo 2014-2020, mediante el que todos los grupos políticos representados en el Parlamento avalaron la validez del REF como instrumento básico para el desarrollo económico de Canarias al dinamizar nuestra economía y fortalecer la estructura productiva y la capitalización de las empresas canarias.
Con estos comentarios no se logra otro propósito que el de trasladar a la opinión pública una visión deformada sobre la utilidad del REF. El REF es un instrumento transversal que surge para compensar a Canarias de los sobrecostes derivados de su condición ultraperiférica, y en él se incluyen tanto medidas económicas como fiscales.
Así, mientras que el REF fiscal ha impulsado la capitalización de las empresas canarias generando el caldo de cultivo necesario para la creación de empleo en las Islas, la vertiente económica ha dado amparo a medidas de compensación imprescindibles para todos los canarios, tales como la desalinización de aguas, las subvenciones al transporte de pasajeros, las subvenciones al transporte de mercancías o la compensación de los precios de la energía, contemplando también otras medidas que no se están ejecutando o se ejecutan con deficiencia, fundamentalmente por una pobre defensa a nivel político, circunstancia en la que el Sr. López Aguilar ha tenido una responsabilidad directa. Este es el caso, por ejemplo, de la falta de equiparación de las inversiones públicas en Canarias a la media nacional o el insuficiente desarrollo de las redes de telecomunicaciones en las Islas.
- Rechazamos tajantemente las afirmaciones del Sr. López Aguilar en relación con la Reserva para Inversiones en Canarias, herramienta más potente del REF fiscal, desde su aprobación en 1994. La Reserva para Inversiones en Canarias, lejos de ser un privilegio para los empresarios y autónomos, supone un compromiso de inversión en las Islas. Al acogerse a la RIC, adquieren la obligación de invertir todo ese beneficio en Canarias.
Por tanto, al contrario de lo que afirma el Sr. López Aguilar, el verdadero esfuerzo lo realiza el empresario, que a cambio de acogerse a la Reserva, invierte su beneficio empresarial en la capitalización del entramado productivo de Canarias.
Esta realidad ha sido avalada por profesionales del derecho y la fiscalidad, por jueces y magistrados, que en Jornadas como las celebradas en abril de 2010, donde se debatió sobre la problemática de la RIC, han llegado a concluir que debe cambiarse la percepción social que se tiene de la RIC. No puede ser considerada como un PRIVILEGIO o beneficio empresarial, sino como un compromiso de dotación y mantenimiento de inversiones productivas, esencial para la creación de riqueza y generación de empleo.
Causa, por tanto, enorme estupor que el Sr. López Aguilar tache tales mecanismos de privilegios, cuando surgieron para atender sobrecostes estructurales que hacen inviable el normal desempeño de la actividad económica en Canarias, y sin los que el Archipiélago difícilmente habría logrado las actuales cotas de desarrollo.
- Entrando a valorar en términos cuantitativos el potencial de la Reserva, ésta comienza a tener efectos sobre la actividad y el empleo de Canarias a partir de 1996. Aunque la Ley de modificación del REF de 1994 aprueba la RIC, su potencial no es efectivo hasta dicho año, cuando se realizan las primeras dotaciones correspondientes a la liquidación fiscal del ejercicio 1995.
Entre ese año y 2007, se compromete gracias a la RIC una inversión empresarial directa de casi 20.000 millones de euros en las Islas, periodo en el se crearon en Canarias 382.000 empleos netos, un 55% más de los que existían hasta ese momento. El empleo es una lógica consecuencia de la mayor capitalización de las empresas canarias, ya que sin inversión productiva, no hay empleo sostenible. Y en este logro, algo habremos tenido que ver los empresarios.
Desgraciadamente, la crisis ha minado la capacidad de crear empleo y riqueza, y en ese contexto, la Reserva para Inversiones no ha podido desplegar su potencial. Pero, tal y como se desprende del acuerdo del Parlamento de Canarias del pasado 26 de julio, la falta coyuntural de beneficio derivada de la crisis no invalida esta herramienta, que en todo caso, deberá ser actualizada para dotarla de la mayor efectividad posible en el futuro.
- En relación con la perversión del REF que según el Sr. López Aguilar supone la materialización de RIC en deuda pública, vuelve a sorprendernos el desconocimiento e irresponsabilidad de sus manifestaciones, toda vez que gracias a la materialización con estos fines, que encuentra sus antecedentes en el extinto Fondo de Previsión para Inversiones, tanto la Comunidad Autónoma de Canarias como los cabildos insulares pueden lograr financiación a un tipo de interés mu y inferior a los establecidos por los mercados financieros, mientras que el destino finalista de la RIC posibilita que dicha inversión en deuda se destine a obra pública, algo esencial en un momento como el actual, de recesión y de ausencia de Fondos Europeos para este tipo de inversiones.
- Finalmente, los empresarios consideramos que se trata de una grave irresponsabilidad emitir declaraciones de este calado sin ningún tipo de fundamento, que descalifican sin ninguna clase de argumento a miles de canarios, emprendedores y autónomos, a los que considera privilegiados, poniendo en duda sus esfuerzos por consolidar sus empresas y crear cientos de miles de puestos de trabajo durante los años de mayor efectividad de la Reserva.
El Sr. López Aguilar, que no dio muestras de solvencia en la defensa de los intereses de Canarias cuando ejerció tareas de representación de nuestra Tierra, algo que todavía estamos pagando, hace ahora un flaco favor a las Islas al tratar con preocupante ligereza el futuro del REF, alineándose en sus argumentos con aquellos que, por su desconocimiento o incapacidad, pretenden interponer obstáculos a la existencia de un régimen económico y fiscal diferenciado en Canarias.

La CCE y la Cámara de Comercio de Gran Canaria firman un convenio para difundir la mediación mercantil entre las Empresas

El 25 de Enero de 2013, a las 12:30 horas, la Confederación Canaria de Empresarios ha procedido a la firma de un Convenio de Colaboración con la Cámara de Comercio, Industria y Navegación de Gran Canaria, en el que ambas se comprometen a difundir el uso de la Conciliación, la Mediación y el Arbitraje, como fórmula alternativa a la justicia ordinaria, a la hora de administrar los conflictos mercantiles entre las empresas.
En el acto de la firma estuvieron presentes D. Sebastián Grisaleña Sánchez, Presidente de la Confederación Canaria de Empresarios, D. José Sánchez Tinoco, Presidente de la Cámara de Gran Canaria, así como los Secretarios de ambas instituciones, D. José Cristóbal García García, por la Confederación Canaria de Empresarios y D. Luis Padrón López por la Cámara de Gran Canaria. Puede acceder al texto íntegro del convenio, a través del siguiente enlace.

La ocupación en Canarias se incrementa en 3.000 personas durante el último trimestre del año.
Según los últimos datos de la EPA publicados por el Instituto Nacional de Estadística, en Canarias se crearon 3.000 empleos durante el último trimestre de 2012, lo que supone un incremento de la población ocupada del 0,4% en comparación con el dato del trimestre anterior, de modo que el total de ocupados en las Islas al cierre de 2012 se situó en las 749.300 personas.

Por el contrario, el empleo en el ámbito nacional registró un nuevo descenso trimestral estimado, en este caso, en un 2,1% durante el cuarto trimestre del año, lo que implica la destrucción de 363.200 empleos, en comparación con los datos estimados durante el trimestre anterior.
La mejora en la ocupación ha coincidido, en esta ocasión, con una caída de la población activa en Canarias de 6.800 personas, lo que se traduce en un descenso relativo del 0,6 por ciento, que resultó especialmente intensa en el segmento de población extranjera, que se ha visto reducido en 6.200 efectivos, frente a la disminución, más moderada, que observó la población nacional.
La creación de empleo y la caída de la población activa han permitido una disminución del desempleo en Canarias, según la EPA, del 2,5%, en comparación con el trimestre anterior, que, en términos absolutos equivale a aminorar la población parada en 9.800 personas.
De esta forma, la población parada en las Islas se modera hasta los 368.400 desempleados, y la tasa de paro se corrige a la baja en 0,6 puntos porcentuales, hasta representar el 32,96% de la población activa.
Por el contrario, en el conjunto del territorio nacional, y pese a registrarse también una caída de la población activa, incluso más intensa que la observada en Canarias, la destrucción de empleo del último trimestre ha revertido, finalmente, en un incremento del desempleo, elevándose la población parada en un 3,24%, en comparación con el trimestre anterior, hasta alcanzar los 5.965.400 desempleados.
En virtud de este incremento, la tasa de paro nacional se eleva en un punto porcentual hasta representar el 26,02% de la población activa, y de esta manera se acorta la diferencia que mantiene con el dato de Canarias.
En términos interanuales, y aunque es cierto que Canarias continúa destruyendo empleo, lo hace a un ritmo cada vez más moderado, pues, tras haber registrado un descenso interanual del 4,7% durante el tercer trimestre, el último trimestre se ha cerrado con un descenso de la población ocupada del 1,8%, en comparación con el dato de hace un año.
Por lo que respecta al desempleo, el número de parados estimados al cierre de 2012 resulta un 7,7% superior al que estimaba la EPA durante el cuarto trimestre de 2011, lo que evidencia un ritmo de crecimiento que, aunque positivo, menos intenso que el observado durante el periodo anterior, cuando el paro en las Islas experimentó un incremento interanual superior al 15 por ciento.
Según el área de actividad económica, y retomando el análisis intertrimestral, los datos oficiales muestran que el crecimiento del empleo observado durante el pasado trimestre se ha centrado principalmente en la agricultura y la construcción, donde el número de ocupados se ha incrementado en un 11,37% y un 9,30%, respectivamente, y de manera mucho más moderada, en el conjunto de los servicios donde el empleo aumentó en un tímido 0,05 por ciento.
La industria, en cambio, ha destacado como el único sector de actividad donde se ha reducido el número de ocupados, registrando un descenso del 8,76%, corrigiendo así, el fuerte incremento que se había recogido en las estimaciones de la EPA referidas al tercer trimestre, cuando se mostraba un incremento del empleo industrial superior al 11 por ciento.

No obstante, y pese a la mejora observada en el empleo y la corrección a la baja que ha experimentado el nivel de paro en Canarias al cierre de 2012, existen aún algunos elementos que impiden proyectar una recuperación del mercado laboral en el corto o medio plazo, como por ejemplo, la debilidad que ha mostrado el sector servicios en materia de empleo, en un periodo tradicionalmente marcado por repuntes de la actividad derivados de la temporada alta en el turismo y la época navideña en el comercio.
De otro lado, también conviene remarcar que, mientras la EPA muestra un aumento de 9.700 empleos en el sector público, que cuenta con escasos visos de continuidad en el futuro más inmediato, el sector privado aún se resiente, toda vez que, en comparación con el tercer trimestre, su número de asalariados se ha reducido en 1.800 efectivos.
Pese a ello, debemos destacar, como elemento positivo del análisis, el dinamismo que continúan mostrando los emprendedores en las Islas, como así lo demuestra el incremento experimentado por este colectivo de manera consecutiva, durante los dos últimos trimestres del año.
Estos resultados remarcar la necesidad de impulsar las medidas orientadas a estimular el carácter emprendedor deben ser objeto de un mayor impulso, pues resultan clave para el futuro de nuestro mercado laboral.
Conclusiones del Informe de Coyuntura del mes diciembre de 2012
* Puede acceder al texto íntegro del Informe, a través del siguiente enlace Informe diciembre 2012.
La actividad económica mundial cierra 2012 condicionada por la compleja situación fiscal y financiera en la que se encuentran inmersos los países más desarrollados, tanto a uno como al otro lado del Atlántico.
En Europa, principal foco de preocupación en el contexto internacional, la crisis de deuda ha venido obligando a anteponer la consolidación fiscal sobre cualquier otra medida de política económica, especialmente en los países periféricos del área del euro.
Los exigentes planes de consolidación fiscal, aunque necesarios para asegurar la estabilidad de la moneda única europea, han supuesto, por su intensidad, una limitación para la recuperación del crecimiento en estos países, comenzando también a generar un debilitamiento del conjunto de la eurozona, tal y como revelan las cifras más recientes de crecimiento relativas al último trimestre de 2012 en economías centrales del área, como es el caso de Alemania.
Sin embargo, aunque debe debatirse sobre si la intensidad con que se están aplicando estas políticas de austeridad es la correcta, resulta cierto que el decidido compromiso mostrado por los estados europeos con la corrección de sus déficits, conjuntamente con una progresiva mejora de la Gobernanza, visible en medidas como la puesta en marcha del Mecanismo Europeo de Estabilidad (MEDE) o el compromiso europeo por una mayor integración bancaria, junto con otras medidas como el apoyo prestado por el BCE a los países en problemas mediante la adquisición ilimitada de deuda pública en los mercados secundarios, han servido para devolver parte de la confianza perdida en torno al proyecto del euro, condición sine qua non para reducir la fragmentación interna existente en la eurozona y mitigar los altos costes de financiación soportados por aquellos países del área con mayores problemas.
En este contexto, en Estados Unidos, el aplazamiento de las medidas para la corrección del déficit previstas por el mecanismo automático de consolidación fiscal, coloquialmente conocido como “precipicio fiscal”, ha supuesto un respiro para las economías del Globo, al tiempo que han contribuido a reducir la presión sobre las primas de riesgo de los estados europeos, tras prorrogarse hasta el próximo mes de marzo gran parte de las deducciones fiscales y las reducciones impositivas vigentes, con lo que se pospone, al menos de momento, el riesgo implícito de recesión que se cernía sobre la economía estadounidense, y por ende, sobre la economía mundial.
Todas estas circunstancias parecen haber aliviado en cierta medida la presión sobre la deuda española, una vez superada la fase más profunda del proceso de reestructuración bancaria, y en un contexto de compromiso del Gobierno por acercarse a los objetivos establecidos en materia de déficit.
Resulta en este sentido destacable la favorable acogida de los mercados a las primeras subastas de deuda española en 2013, además de la buena evolución de otros indicadores financieros como la deuda de los bancos españoles con el BCE, en trayectoria descendente desde septiembre.
Según las previsiones del Gobierno, parece también que la recesión para 2012 resultará dos décimas menos acusada de lo previsto, fijándose una previsión de caída del PIB del -1,3 por ciento, si bien se hace necesaria una revisión de los calendarios de cumplimiento del déficit que posibilite un ejercicio de austeridad compatible con el crecimiento.
Por el momento, la situación económica española sigue bajo el efecto de las políticas fiscales restrictivas que combinan una reducción del gasto público con fuertes subidas de los impuestos, conduciendo hasta una situación de mínimos a la demanda interna, y con ella al empleo.
Así lo revelan las últimas estadísticas de empleo de diciembre referidas a la afiliación a la Seguridad Social a último día del mes, que observan una reducción con respecto a noviembre de 49.329 afiliados, a pesar de la mayor contratación temporal asociada a la campaña navideña, acumulándose en el conjunto del ejercicio una caída de la afiliación a la Seguridad Social del 4,6%, esto es, 779.304 trabajadores menos.
Sin embargo, el paro registrado observa durante este mismo mes un descenso del 1,2%, 59.094 desempleados menos, si bien se cierra el ejercicio con un aumento interanual del paro del 9,6%, 426.364 parados más que en diciembre de 2011.
Esta evolución del mercado laboral español durante el pasado diciembre no se reproduce con exactitud en Canarias, donde la afiliación observa un aumento del 0,3% con respecto al mes anterior, debido a los mayores requerimientos coyunturales del comercio durante la campaña navideña y la temporada alta del sector turístico. Este resultado supone cerrar el ejercicio en las Islas con una caída más moderada de la afiliación, registrando un retroceso interanual del 2,9%, estos son, 19.581 cotizantes menos que en diciembre de 2011.
También resultan constatables los efectos estacionales del turismo y la campaña navideña en los datos de paro registrado, donde se cuantifica un descenso del 1,4% (4.117 desempleados menos), concentrados en torno a los servicios, con 3.707 personas menos en situación de desempleo (-1,8%), y al colectivo “Sin Empleo Anterior”, que se reduce en 508 individuos, un -3,1% intermensual.
Este mejor comportamiento relativo del desempleo en Canarias se reproduce en términos interanuales, volviendo a observarse por segundo mes consecutivo un crecimiento del paro registrado inferior al estatal, hasta cerrar 2012 con un elevación del 7,3%, 19.346 parados más, frente al citado avance, del 9,6%, cuantificado a escala nacional.
No obstante, hay que matizar que a pesar del aumento de la afiliación y el descenso del paro en diciembre, la evolución del mercado laboral canario sigue aún muy condicionada por la débil situación de nuestra demanda interna, por lo que es previsible que esta relativa mejoría del mercado laboral se diluya conforme remitan los fenómenos estacionales que lo causan.
Las expectativas de futuro del mercado de trabajo quedarán supeditadas a la evolución del contexto económico general, aún en fase de contracción en determinados sectores, especialmente en aquellos más vinculados al sector público.
Profundizando en la evolución más reciente de la economía canaria, los principales indicadores continúan poniendo de relieve la frágil situación de nuestra demanda interna, en un contexto de relativo dinamismo de aquellas actividades más vinculadas a la demanda externa.
En el caso del turismo, los estadísticas de AENA cuantifican un aumento mensual en diciembre del 0,4%, cerrándose el año con un descenso del 2,1%, hasta totalizarse en 2012 los 10.101.500 turistas extranjeros en las Islas. A expensas de analizar el resto de los indicadores turísticos, este resultado, aunque peor que el de 2011, atestigua un ritmo de actividad significativo en el sector.
También adquiere un cariz positivo la evolución de los tráficos internacionales de mercancías en los Puertos de Las Palmas, gracias a los buenos resultados de la primera mitad del año, que han compensado las caídas experimentadas en los últimos meses. Así, y a pesar de una nueva reducción interanual del 17,2% en noviembre, este tipo de tráficos aumenta en términos acumulados un 1,7 por ciento, al contrario del tráfico total de mercancías, que cae hasta noviembre en un 1,3% por la débil situación de la demanda interna.
En el otro lado de la balanza, los indicadores de consumo continúan reflejando la situación de deterioro de la demanda interna del Archipiélago, tal y como demuestran los datos de noviembre en el Índice de Comercio al Por Menor, que vuelve a caer en términos interanuales, en este caso un 6,6%; o la matriculación de vehículos, que retrocede un 38,6% interanual, acumulando así una caída hasta el penúltimo mes del año del 23,4 por ciento.
La situación de debilidad de la demanda tiene también reflejo en la evolución de los precios, que observan al final del ejercicio un aumento del IPC del 2,5% en Canarias, cuatro décimas por debajo del ámbito nacional (2,9%), bajo condiciones de mayor moderación en la mayoría de los grupos del índice de precios, excepción hecha de “Medicina”, “Enseñanza” y “Transportes”.
En la misma línea, la inflación subyacente, compuesta por los elementos más estructurales de la inflación, y por tanto, más vinculados a la demanda interna, cierra el año en Canarias con un aumento del 0,8% interanual, muy por debajo del dato nacional, que avanza un 2,1 por ciento, confirmando así la situación de estancamiento de la demanda interna de las Islas.
Debe reseñarse además, que el diferencial existente entre la inflación general y la subyacente denota la especial sensibilidad de la inflación en Canarias a elementos exógenos a la estructura productiva, tales como las fluctuaciones de los precios internacionales del petróleo, o la introducción de cambios tributarios que afectan a los precios de consumo.
Visto todo lo anterior, la actividad económica en Canarias mantiene en diciembre la línea de meses anteriores, y con la salvedad de circunstancias de naturaleza estacional, continúa aún muy castigada por la débil situación de la demanda interna, destacándose tan solo notas positivas en aquellas actividades vinculadas a la demanda exterior.
Habrá que esperar a la segunda mitad del ejercicio para observar algunos rasgos de recuperación en la actividad, conforme comiencen a surtir efecto sobre la economía productiva las medidas de estabilización aplicadas sobre el sector financiero español, siempre y cuando, claro está, se restablezca el flujo de crédito hacia las familias y las empresas.
Por tanto, las perspectivas de futuro siguen supeditadas a la mejoría del clima económico del país, en el que se observan algunas notas positivas, fundamentalmente del lado financiero, tras haber superado la fase más crítica en el saneamiento bancario, la relativa relajación de la prima de riesgo española y a la vista del cierto optimismo con que han sido acogidas las primeras subastas de bonos del año, tanto a corto como a largo plazo.
Resulta prematuro, no obstante, garantizar la continuidad de estos rasgos positivos, a la vista del camino que aún resta por recorrer para la definitiva corrección de las asimetrías que afectan a la Europa del euro.
El IPC en Canarias se incrementa en un 0,1% mensual durante diciembre, hasta situarse en el 2,5% interanual.
Durante diciembre de 2012, el Índice de Precios de Consumo en Canarias, de acuerdo con los datos publicados por el Instituto Nacional de Estadística, aumentaron en un 0,1% mensual, al igual que en el conjunto del territorio nacional.

En un desglose por grupos, se constata que la subida mensual de los precios en el Archipiélago obedece, principalmente, a la evolución que han experimentado “Bebidas alcohólicas y tabaco” y el grupo de bienes y servicios relacionados con el “Ocio y cultura”, con incrementos mensuales del 2,5% y del 1,3%, respectivamente, así como al encarecimiento de los “Alimentos y bebidas no alcohólicas” y “Hoteles, cafés y restaurantes”, que saldaron el último mes del año con aumentos del 0,4% y 0,1%, respectivamente.
En el lado opuesto, los demás grupos que componen la cesta de consumo en Canarias permanecen prácticamente invariables con respecto al mes anterior, e incluso descienden como es el caso de “Vestido y Calzado”, donde los precios se han aminorado en un 1,1%, y en “Transporte” y “Menaje”, que han registrado una tasa negativa del 0,4 %, en ambos casos.
En términos interanuales, la inflación en Canarias al cierre de 2012 se ha situado en el 2,5%, situándose aún por debajo de la media nacional, donde el IPC ha registrado un avance del 2,9 por ciento.
Los cambios en la gestión del sistema sanitario y la subida de las tasas en el ámbito de la educación han situado a los grupos “Medicina” y “Enseñanza” como los más inflacionistas del año, al contabilizar incrementos interanuales en los precios del 14,5%, en el primero de los casos, y del 12,7%, en el segundo.
Resulta sustantivo remarcar que estos incrementos derivan en un impacto de 0,72 puntos sobre la evolución del índice general de precios en las Islas, lo que representa casi un 30% del incremento que ha experimentado la inflación general en Canarias.
No obstante, el mayor impacto sobre la evolución de la inflación en Canarias ha recaído sobre el grupo de los “transportes”, pues el incremento interanual registrado en los precios de este grupo, cifrado en un 6,6%, explica 1,15 puntos del aumento de la inflación general en las Islas durante el pasado mes, lo que le hace responsable de casi el 46% de la inflación total registrada en Canarias durante el pasado año.
Tras estos grupos también han registrado un comportamiento inflacionista los bienes y servicios afectos a la “Vivienda” y los “Alimentos y bebidas no alcohólicas”, donde los precios se han incrementado a razón de un 3,3% y un 2,1%, respectivamente, además del grupo “Otros”, en el que los precios han aumentado un 1,7% y “Hoteles, cafés y restaurantes” donde se ha apreciado un encarecimiento de los bienes y servicios del 0,8 por ciento.
Por el contrario, los precios de “Bebidas alcohólicas y tabaco” han experimentado el descenso más acusado durante el pasado año, al registrar una tasa de variación negativa del 4,9 por ciento.
Pese a este descenso interanual, lo cierto es que los precios de este grupo han venido describiendo una tendencia alcista durante los últimos meses del año que, a buen seguro, tendrá continuidad durante los primeros meses de 2013 como consecuencia del incremento en los tipos impositivos que grava las labores del tabaco previsto para este nuevo ejercicio.
También han descendido los precios del “Menaje”, donde se ha registrado una disminución del 1,5%, y en menor medida, en “Ocio y cultura” y “Comunicaciones”, donde se han observado variaciones negativas del 0,7% y del 0,5%, respectivamente, así como en “Vestido y Calzado”, donde los precios han descendido un 0,2%, durante el pasado año.
Con la excepción de “Medicina”, “Enseñanza” y “Transportes”, la práctica totalidad de los grupos que conforman el índice han mostrado una evolución en los precios más moderada en Canarias que en el contexto nacional, especialmente en el caso de las “Bebidas alcohólicas y tabaco” que, a diferencia de lo que ha ocurrido en las Islas, en el conjunto del territorio nacional han experimentado un repunte del 5,4 por ciento.

Por lo que se refiere a la inflación subyacente, que elimina el efecto sobre los precios de los componentes considerados más volátiles, como son los productos energéticos y los alimentos no elaborados, se ha situado en el 0,8% en tasa interanual, muy por debajo del dato nacional que ha cerrado el año situándose en el 2,1 por ciento.
Los resultados expuestos vienen a confirmar la situación de estancamiento en el que se haya aún sumida la demanda interna en las Islas, y la alta condicionalidad de nuestra inflación a elementos exógenos a nuestra estructura de producción, como son los carburantes y los cambios en el sistema impositivo que afectan a los precios de consumo.
Precisamente, estos elementos condicionarán la evolución de los precios durante los próximos meses, en los que, amén de los efectos que puedan derivarse de la evolución internacional del crudo, surtirán efecto nuevas subidas en los impuestos que afectan al consumo, entre ellos, una nueva subida de los tipos que afecta al tabaco en Canarias desde enero, o la aprobación anunciada de un nuevo tributo que pretende gravar los envases no retornables en Canarias.
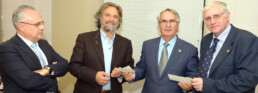
YRICHEN y la Obra Social de Acogida y Desarrollo reciben los fondos recaudados en nuestro Cóctel de Navidad

El pasado jueves 10 de enero, el Presidente y Secretario General de la CCE, D. Sebastián Grisaleña Sánchez y D. José Cristóbal García García, mantuvieron un encuentro con el Presidente de la Obra Social de Acogida y Desarrollo, D. Jesús García Barriga y el Presidente de la Fundación Canaria YRICHEN, D. Jorge Hernández Duarte.
Dicho encuentro sirvió para hacer entrega a ambas Instituciones de la recaudación obtenida en el pasado Cóctel de Navidad de la Confederación Canaria de Empresarios.
Desciende el paro registrado en Canarias, por el efecto de la campaña navideña en el comercio y por la temporada alta turística
Los datos hechos públicos hoy cuantifican un descenso en las listas de paro registrado del Servicio Canario de Empleo de 4.117 personas, un 1,42% menos que en el mes anterior, con lo que se cuantifica un total de 284.915 desempleados al cierre de 2012.

Esta bajada del paro se apoya en los mayores requerimientos coyunturales del comercio, por la campaña navideña, y de la temporada alta del sector turístico, ambas circunstancias con efectos sobre los servicios, que reducen en 3.707 personas (-1,82%) sus cifras de parados; así como en el colectivo Sin Empleo Anterior, donde se inscriben todos aquellos desempleados sin experiencia laboral o con más de un año en situación de desempleo, y que observa una reducción del 3,07%, un total de 508 parados menos.
En cuanto a los demás sectores, sube el desempleo en términos mensuales en la agricultura (1,73%) y, en menor medida, en la industria (0,13%), mientras que se mantiene prácticamente invariable en la construcción (-0,04%).
En términos agregados también cae el paro registrado a escala nacional durante el pasado diciembre, un 1,20% con respecto a noviembre, esto es, 59.094 personas menos, si bien este descenso resulta menor que el experimentado en Canarias, básicamente debido a la diferencia entre las estructuras de la actividad turística invernal de uno y otro ámbito.

Por provincias, el comportamiento mensual del desempleo describió una trayectoria descendente en ambos territorios, con intensidad similar en los dos términos provinciales. En Las Palmas se contabilizan 2.145 desempleados menos (-1,40%), mientras que en Santa Cruz de Tenerife el paro se reduce en 1.972 demandantes, un 1,45% inferior al registro de noviembre.
Por segundo mes consecutivo, la tasa interanual del paro en Canarias, por debajo de la nacional
La evolución interanual del paro en Canarias repite tendencia por segundo mes consecutivo y vuelve a observar un crecimiento inferior que en el conjunto del territorio nacional, cerrando así el ejercicio con un elevación del paro en 2012 del 7,28% (19.346 parados más), frente al avance del 9,64% (426.364 desempleados más) experimentado a escala nacional.
Por sectores, en torno a los servicios se concentra el grueso del paro en Canarias durante los últimos doce meses, donde se encuentran adscritos 18.145 nuevos demandantes de los 19.346 nuevos parados en 2012. Este aumento en los servicios equivale a un avance interanual del 9,97 por ciento.
Tras los servicios, destaca el avance registrado por el colectivo “Sin Empleo Anterior”, cuyo aumento se cifra en el 18,62%, estos son, 2.520 desempleados más -a diferencia del ámbito nacional, donde este colectivo se reduce en un 2,64%-, mientras que se incrementa el paro interanual en la industria en un 5,58% y se acrecienta un 2,07% en la agricultura.
Tan solo la construcción observa un descenso del desempleados a un año vista, con una minoración del 4,05%, si bien este resultado se encuentra condicionado por la falta de perspectivas de empleabilidad en el sector, que origina una salida de parados de la construcción hacia otras actividades.
A pesar del descenso observado por el paro en diciembre, los resultados al cierre del ejercicio continúan muy condicionados por la débil situación de nuestra demanda interna, salvados en cierta medida por los requerimientos coyunturales del comercio, en plena campaña navideña, y por los refuerzos necesarios para atender a la demanda durante la temporada alta en el sector turística.
Se trata de efectos de carácter transitorio, que se diluirán con la finalización de los fenómenos estacionales que los causan, por lo que las expectativas, seguirán supeditadas a la evolución del contexto económico general, que aún se encuentra en fase de contracción en determinados sectores, especialmente en aquellos más vinculados al sector público.
Habrá que esperar a la segunda mitad del ejercicio para observar algunos rasgos de recuperación en la actividad conforme comiencen a causar efecto las medidas de estabilización aplicadas sobre nuestro sector financiero, básicas para la progresiva recuperación de la confianza exterior y la reducción de los elevados costes de financiación del país que posibilite la reactivación del crédito.

Conclusiones del Informe de Coyuntura del mes de noviembre de 2012
El panorama económico mundial continúa frenando su recuperación, en un contexto en el que el comercio internacional se debilita como resultado de la desaceleración de las economías avanzadas, en especial de la crisis de la zona euro y de su efecto negativo sobre las economías emergentes.
Se trata de una situación de elevada incertidumbre, en la que el deterioro de la confianza, derivado por la situación del mercado laboral en degradación aunque con diferencias significativas entre los países, por el proceso de desapalancamiento de los balances y por la consolidación fiscal, continuará desacelerando el ritmo de crecimiento de las economías avanzadas, a la vez que restará impulso al dinamismo de las economías emergentes.
Este escenario económico ha sido tomado en consideración por la OCDE en sus últimas previsiones económicas de otoño, donde prevé un avance para el conjunto de las economías de la OCDE del 1,4% para 2012 y 2013, así como de un 2,3% en 2014.
No cabe duda de que la actualidad económica más reciente continúa estando protagonizada por la crisis en el continente europeo, con la incertidumbre generada en torno al logro de una solución definitiva para los problemas de deuda soberana y de gobernanza en la zona del euro.
De momento, tan sólo parecen sustanciarse acuerdos para la creación de un único supervisor bancario europeo; cuya puesta en marcha se prevé en 2014, y en el que se establecerán los mecanismos de supervisión de las entidades financieras europeas por parte del Banco Central Europeo.
Mientras, la situación de los mercados de valores y las primas de riesgo de los Estados se vieron afectados recientemente por el anuncio de dimisión del Primer Ministro italiano, aunque estas tensiones pronto se relajaron gracias al acuerdo del Ecofin en relación con el único supervisor bancario, así como por el desbloqueo de 49.100 millones de euros de ayuda a Grecia por parte del Eurogrupo.
En cualquier caso, la difícil situación por la que atraviesa Europa queda de manifiesto en la bajada de las previsiones económicas de otoño de la OCDE que señalan una contracción del PIB de la zona del euro para este año del -0,4% y del -0,1% para 2013, previendo un crecimiento del 1,3% para 2014.
En otro ámbito geográfico, también preocupan las cuestiones geopolíticas y las decisiones de política fiscal en Estados Unidos, pues posiblemente intercederán en la recuperación de la inversión privada, el empleo y el consumo. No en vano, fue acogida con interés la decisión de la Reserva Federal de iniciar, a partir de enero, un nuevo programa de compra de bonos a largo plazo, aunque continúa el contexto de incertidumbre de los inversores como consecuencia del mantenimiento de las divergencias entre demócratas y republicanos para alcanzar un acuerdo en relación con el denominado “precipicio fiscal”.
A pesar de este marco de riesgos, la OCDE estima, en sus últimas previsiones, un crecimiento destacado para Estados Unidos por encima de la media de los países de la OCDE y muy por encima de los países europeos, de manera que proyecta un avance del 2,2% para 2012, del 2,0% para 2013, y del 2,8% para el 2014.
Para España, las previsiones de este mismo organismo señalan un retroceso del 1,3% este año y a una caída del 1,4% para 2013. Sin embargo, anuncian un retorno al crecimiento durante 2014, con un ritmo del 0,5 por ciento.
En cuanto a los principales factores que impedirán el crecimiento del PIB en nuestro país, dicho organismo ha apuntado al proceso de consolidación fiscal, el endurecimiento de las condiciones financieras y la debilidad de la economía europea.
No en vano, la OCDE estima que el plan de consolidación fiscal puesto en marcha en España resulta necesario para restaurar la confianza, y prevé que el déficit disminuirá desde un 8,1% en 2012, hasta un 6,3% en 2013 y un 5,9% en 2014, lo que implica uno de los esfuerzos de consolidación fiscal más elevados de los países de la OCDE.
Por otro lado, en cuanto a la situación actual del mercado laboral, la califica de desoladora, y prevé que para los próximos años el empleo continúe descendiendo, situando la tasa de paro en el 26,9% en 2013 y en el 26,8% en 2014.
Estas previsiones se encuentran en coherencia con los últimos resultados descritos por las cifras del paro registrado en España durante noviembre, que continúan describiendo una senda creciente al experimentar un nuevo avance mensual, esta vez de 74.296 parados, un 1,54% más que en octubre, hasta totalizar los 4.907.817 inscritos en las oficinas públicas de empleo.
Del mismo modo, aunque con menor intensidad, en el ámbito de Canarias el desempleo anotó durante noviembre de 2012 un aumento del 0,42% mensual, toda vez que incrementa su número en 1.212 efectivos en comparación con el mes anterior, situando la cifra total de parados durante 2012, en 289.032 personas.
La elevación del paro en Canarias durante noviembre ha venido definida principalmente por la evolución del sector servicios, que aumenta su número de desempleados en 1.281 personas (0,63%), y en menor medida, por la trayectoria de la agricultura, con 207 parados más (3,72%); la industria, con 55 nuevos demandantes (0,41%); y el colectivo Sin Empleo Anterior, que acrecienta su número en 44 desempleados (0,27%).
Únicamente se aprecia una reducción del paro en la construcción, de 375 desempleados, un 0,75% menos, si bien esta minoración no se debe a una mejoría del empleo del sector, sino que se produce en un contexto de falta de expectativas laborales en esta actividad, conduciendo a sus demandantes a decantarse por la búsqueda de empleo en otros sectores.
En términos interanuales, el desempleo en Canarias crece con mayor intensidad hasta un 8,57% (22.819 parados más), aunque desacelera su trayectoria con respecto al mes anterior, situándose por debajo del crecimiento interanual observado por el conjunto nacional, donde el paro se acelera hasta avanzar un 11,02%, 487.355 desempleados más que un año antes.
De cara al futuro más próximo, y habida cuenta del contexto económico en las Islas, la evolución del paro registrado en Canarias no sugiere expectativas de recuperación en el corto plazo, salvo eventuales reducciones vinculadas a necesidades coyunturales de contratación en la temporada invernal y navideña.
Atendiendo a continuación a los principales indicadores de oferta y demanda en Canarias, desde el lado de la oferta, la actividad turística experimenta durante noviembre un nuevo descenso en términos de afluencia, según los datos más recientes de Aeropuertos españoles y Navegación Aérea (AENA), estimándose un retroceso del 2,2% respecto al mismo mes del ejercicio anterior, con lo que se acumula una caída en la afluencia para los once primeros meses del año del 2,4 por ciento.
Esta trayectoria descendente en comparación con los buenos resultados del ejercicio 2011 se pone también de manifiesto en las cifras del número de viajeros alojados en los establecimientos turísticos del Archipiélago, publicadas durante octubre por el INE, pues señalan un retroceso del orden del 1,4% respecto a un año antes, y principalmente como resultado del descenso de la afluencia de turistas en los complejos extrahoteleros, cifrado en el 4,1%, mientras que la planta hotelera se redujo de manera más moderada, en un 0,3% interanual.
Con este resultado, durante los diez primeros meses de 2012, se acumulan un total de 9.401.716 viajeros, lo que implica un descenso del 0,6% con respecto al ejercicio anterior. Por su parte, el número de pernoctaciones cifra una caída acumulada más intensa que alcanza el 5,0 por ciento.
También desde el lado de la oferta, la evolución del tráfico total transitado por el conjunto de los puertos estatales de la provincia de Las Palmas continúa perdiendo dinamismo paulatinamente en el transcurso del año, en un contexto exterior más incierto que perjudica al negocio de los tránsitos así como por la debilidad del mercado interior, de manera que se aprecia durante el pasado octubre el cuarto descenso consecutivo que, de forma más intensa, alcanza el 24,5% interanual, acumulándose así, para los diez primeros meses del año, un crecimiento más desacelerado, del 0,5 por ciento.
Mientras, con un matiz más positivo, el Índice de Producción Industrial describe una evolución ascendente en términos interanuales, toda vez que registra un avance durante octubre del 6,0% respecto al ejercicio anterior, al igual que la energía eléctrica disponible advierte un leve crecimiento del 0,3%, en comparación con octubre de 2011.
En cuanto a los indicadores de consumo, éstos reflejan un mayor deterioro de la demanda interna en el Archipiélago, toda vez que se aprecia en octubre un nuevo retroceso interanual del Índice de Comercio al por Menor, en este caso de un 7,6%, mientras que la matriculación de vehículos cae un 2,4% interanual, debido a la reducción de la matriculación de los vehículos particulares y de empresas, acumulando, así, hasta octubre de 2012, una caída del 21,4 por ciento.
En materia de precios, el Índice de Precios de Consumo experimentó un descenso mensual del 0,3% durante noviembre de 2012, evidenciándose, de este modo, una caída en la inflación más intensa que en el contexto nacional, donde se registró una reducción del 0,1 por ciento.
Por grupos, destaca el comportamiento de “Bebidas alcohólicas y tabaco”, donde se ha constatado una caída en los precios del 8,5%, derivada de la bajada observada en la rúbrica “Tabaco” donde se apreció un descenso del 11,9% debido a la corrección a la baja que vienen experimentando los precios de estos productos durante los últimos meses, que se ha visto reflejado en los datos oficiales de inflación de noviembre. Asimismo, otro elemento destacable es la disminución de los precios de los carburantes y combustibles en Canarias, que descendieron un 2,0% durante noviembre, lo que ha incidido en el descenso del grupo “Transporte”, cifrado en un 1,7 por ciento.
Mientras, la inflación subyacente modera su tendencia al alza de los últimos meses, incrementándose durante noviembre un 0,9%, lo que resulta 1 punto y cuatro décimas menos que el dato observado para el conjunto del Estado, donde se estimó un incremento del 2,3 por ciento.
En este contexto, las perspectivas sobre la inflación están condicionadas por presiones al alza derivadas de los efectos que supondrán los aumentos impositivos contemplados en el Proyecto de Ley de Presupuestos de Canarias para el próximo año, en particular por los tipos del Impuesto sobre las Labores del Tabaco y por el nuevo impuesto previsto por el Gobierno sobre los envases no retornables.
En virtud de todo lo anterior, se pone de manifiesto la difícil situación de la actividad económica en Canarias, con una demanda interna muy deteriorada, en la que persiste el desgaste del mercado laboral y continúa minorándose la capacidad adquisitiva de las familias y empresas.
En este contexto, supone un cierto alivio la mejoría de algunos indicadores financieros como la prima de riesgo en España, que, de mantenerse, reduciría de manera importate los elevados costes de financiación exterior.
Las reformas puestas en marcha por el Gobierno, el proceso de consolidación fiscal y la reestructuración del sistema financiero han agudizado la difícil situación económica de España, si bien estas medidas resultan necesarias para comenzar a crear el escenario adecuado en el que pueda consolidarse la recuperación , cuyos primeros signos podrían observarse a finales del próximo 2013.
No obstante, quedaría aún recorrido para las reformas, tanto en el ámbito administrativo como en materia económica, donde resulta necesario más apoyos a la actividad económica y a la creación de empleo.
Puede acceder al texto íntegro del Informe, a través de Informe mensual de Coyuntura noviembre 2012.

Discurso del Presidente en el Cóctel de Navidad de la Confederación Canaria de Empresarios
Con motivo de nuestro tradicional encuentro navideño, D. Sebastián Grisaleña, presidente de la Confederación Canaria de Empresarios, pronunció un discurso en el que repasó la situación del contexto socioeconómico de Canarias y sus perspectivas de futuro desde una visión empresarial.
El evento, que contó con una amplia presencia de representantes del ámbito público y privado, sirvió para mostrar la preocupación existente en el empresariado ante la actual situación económica y social, así como para plantear propuestas de mejora.
Este año, la Confederación ha querido otorgar un carácter solidario al evento, y ha recaudado aportaciones voluntarias de los asistentes al cóctel, que se destinarán íntegramente a la OBRA SOCIAL de ACOGIDA Y DESARROLLO, y la Fundación Canaria YRICHEN.
Puede descargarse el discurso completo del Presidente en el siguiente enlace

El IPC en Canarias desciende un 0,3% mensual durante noviembre
Según los datos publicados por el Instituto Nacional de Estadística, el Índice de Precios de Consumo en Canarias experimentó un descenso mensual del 0,3% durante noviembre de 2012, evidenciando, de este modo, una caída en la inflación más intensa que en el contexto nacional, donde se registró una reducción del 0,1 por ciento.
Durante noviembre se aprecia que siete de los doce grupos de bienes y servicios que conforman el Índice de Precios de Consumo han apreciado descensos mensuales en los precios, destacando, por su intensidad, las disminuciones observadas en “Bebidas alcohólicas y tabaco”, donde el INE ha constatado una caída en los precios del 8,5%, derivada, fundamentalmente, por la bajada observada en los precios de la rúbrica “Tabaco” donde se ha apreciado un descenso del 11,9 por ciento.
Sobre este particular, resulta necesario matizar que el descenso observado responde a la corrección a la baja que vienen experimentando los precios de estos productos durante los últimos meses, viéndose reflejado en los datos oficiales de inflación de noviembre.
Otro elemento que debemos destacar es la disminución que han registrado también los carburantes y combustibles en Canarias, al registrar una caída del 2,0% durante el pasado mes de noviembre, lo que ha incidido, directamente, en un descenso del grupo “Transporte” cifrado en un 1,7 por ciento.
También se han aminorado los precios en “Comunicaciones” y “Ocio y Cultura”, registrando tasas de variación negativas del 1,1% y un 1,0%, respectivamente, y aunque con un carácter más moderado, los grupos de “Medicina” y “Hoteles, cafés y restaurantes”, también han experimentado disminuciones.
Por el contrario, y al igual que ocurría en el mes de octubre anterior, el grupo de Vestido y Calzado vuelve a destacar registrando el incremento mensual más intenso, con un avance del 4,5% que, no obstante, resulta más moderado que el registrado por este mismo grupo en el contexto nacional, donde los precios aumentan en un 5,1 por ciento.
Pese a la moderación que han experimentado los precios en Canarias durante el último mes, la inflación interanual se situó en un 2,6%, apreciándose así un incremento relativamente más moderado que el observado en el conjunto del territorio nacional, donde el IPC ha experimentado un avance interanual del 2,9 por ciento.
Desde esta perspectiva, los precios en las Islas se han incrementado de manera destacada en el ámbito de la “Medicina” y la “Enseñanza”, donde se han apreciado avances interanuales del 15,1% y del 12,7%, respectivamente, como consecuencia de la aplicación de las medidas en materia farmacéutica para recortar el gasto sanitario público y la elevación de las tasas universitarias que ya han entrado en vigor.
El aumento en los precios también ha afectado al grupo “Transporte”, donde los precios se han incrementado en un 7,0 por ciento, en estrecha relación con la mayor carestía que han mostrado los carburantes y combustibles en las Islas durante el último año.
Por último, cabe destacar la trayectoria marcada por la inflación subyacente, que en el último año se ha incrementado en un 0,9%, lo que resulta 1 punto y cuatro décimas menos que el dato observado para el conjunto del Estado, donde se estimó un incremento del 2,3 por ciento.
Con este último dato, y dada la evolución general descendente que han experimentado la mayor parte de los grupos de bienes y servicios que conforman la cesta de consumo en las Islas durante el pasado mes, la inflación subyacente modera la tendencia al alza que venía describiendo en los últimos meses.
No obstante, y pese a este moderación que han experimentado los precios en Canarias durante el pasado mes de noviembre de 2012, las perspectivas sobre la inflación están condicionadas por presiones al alza derivada de los efectos que sobre los precios tendrán las modificaciones impositivas que vienen contempladas en el Proyecto de Ley de Presupuestos de Canarias para el próximo año, en particular por el cambio en la estructura de tipos del Impuesto sobre las Labores del Tabaco y por el nuevo impuesto sobre los envases no retornables que tiene previsto implantar el Gobierno, y todo ello, en un contexto en el que persiste el estancamiento en el consumo.