
Conclusiones del Informe de Coyuntura del mes de febrero de 2013
* Puede acceder al texto íntegro del Informe, a través del siguiente enlace Informe febrero 2013.
La economía mundial ha iniciado el ejercicio bajo el signo de la incertidumbre, pese al cierto consenso optimista que existía en las proyecciones de crecimiento para el conjunto de 2013.
Uno de los principales focos de incertidumbre se localiza en la primera potencia del Globo, la economía estadounidense, que verá disminuidas sus expectativas de crecimiento debido a la falta de acuerdo político para impedir la puesta en marcha el 1 de marzo de un mecanismo automático de recortes para la reducción del déficit por valor de 85.000 millones de dólares. Una situación que, de no fructificar las negociaciones en el ámbito político, pronto tendrá consecuencias sobre el resto del panorama económico mundial.
Mientras, en China, la reciente elección de Xi Jinping como nuevo presidente abre un periodo de cambios para el país más poblado del Mundo, que deberá afrontar retos pendientes en materia económica y política imprescindibles para su convergencia económica y social en el largo plazo; aunque más a corto plazo, habrá de hacer frente a una ralentización del crecimiento por la atemperación de su demanda interna y por la ralentización de la demanda exterior.
En la Unión Europea, las últimas proyecciones de crecimiento publicadas por el BCE durante el pasado febrero no solo mantienen las expectativas negativas para 2013, sino que estas se acentúan, esperando una contracción del PIB real para el conjunto de la Zona Euro de entre el 0,1% y el 0,9 por ciento.
Los resultados de los recientes comicios celebrados en Italia suponen un nuevo foco de incertidumbre e inestabilidad en la eurozona, conduciendo a un incremento de su prima de riesgo y a una rebaja de la calificación de su deuda, no solo por la incertidumbre política que introduce un gobierno de minoría con poca capacidad para seguir impulsando las reformas necesarias, sino también por los malos resultados del empleo en el último trimestre, que incrementan los riesgos de una recesión más prolongada.
Asimismo, la quita aplicada sobre los depositantes en Chipre supone un paso más allá en la crisis del euro, sin que terminen de encontrarse una solución definitiva para la estabilización financiera del área.
Quizás las notas más positivas provengan desde España, donde las medidas adoptadas por el Gobierno para paliar los efectos de la crisis, junto con los buenos resultados presentados al cierre del ejercicio sobre la reducción del déficit, han tenido una acogida favorable desde los mercados.
Esto se tradujo en la moderación de la prima de riesgo española con respecto a meses anteriores, hasta el entorno de los 340 puntos básicos, muy cerca de la prima italiana, aunque la crisis de Chipre ha vuelto a elevar este diferencial, al menos momentáneamente. En cualquiera de los casos, se observa una relativa mejoría de la situación financiera de nuestro país que repercute en un menor gasto en intereses de la deuda, lo que concede al Ejecutivo un cierto margen presupuestario.
Pero a pesar de esta relajación, resulta primordial para nuestro país que prospere la petición de reducción de los objetivos de déficit marcados para este año, y así poder compatibilizar mejor los objetivos de consolidación fiscal con la aplicación de políticas de estímulo que doten del impulso necesario a la ansiada recuperación económica, una vez se ha completado gran parte de la reestructuración bancaria.
En materia bancaria, aún queda recorrido para incrementos de la exposición de los bancos a los activos inmobiliarios sujetos a riesgo, lo que obligará a dotar nuevamente de más provisiones, con lo que difícilmente la corriente de crédito, necesaria para el funcionamiento normal de las empresas, fluirá lo suficiente como para contribuir en la reactivación económica.
En este contexto, los datos para el primer trimestre de 2013 en la economía española revelan que si bien se aprecian signos positivos del lado financiero, resulta lejano el traslado de estos efectos a la economía real.
El mercado laboral persiste débil y profundizando aún en el proceso de degradación, visible en los resultados en materia de desempleo. En el ámbito nacional, en febrero se registraron en nuestro país 5.040.222 personas en paro, lo que supone un incremento del 1,2% con respecto al mes de enero. Este avance resulta más intenso que el cifrado en Canarias, donde se observa un aumento del desempleo del 0,7%, que en términos absolutos supone una subida de 1.957 personas.
El incremento del paro en el Archipiélago se concentra principalmente en torno a los servicios, que suman en febrero un total de 1.560 desempleados más en un contexto de finalización de las contrataciones coyunturales vinculadas a la campaña de rebajas. Los demás sectores registran cambios poco significativos, con la salvedad del colectivo sin empleo anterior que cuantifica un incremento relativo del 1,3% (197 personas más).
Esta caída del paro, menos acusada en Canarias, se observa también en términos interanuales, y por cuarto mes consecutivo se computa un menor avance que en el conjunto del país, con un aumento en febrero del 4,5% (12.576 parados más), frente al crecimiento del 6,9% (328.128 nuevos desempleados) a escala nacional.
En este escenario, los últimos datos de afiliación a la Seguridad Social del último día de febrero se mantienen prácticamente invariables, tanto en el ámbito nacional (0,07%) como en Canarias (-0,05%).
En cualquier caso, la situación del mercado laboral continúa siendo especialmente mala y se requerirá de medidas apoyo para que coadyuven a salvar la situación. En este marco de reformas, el recientemente aprobado Real Decreto Ley 4/2013, de 23 de febrero de 2013, de medidas de apoyo al emprendedor y estímulo del crecimiento, pretende potenciar la incorporación en el mercado laboral de los trabajadores menores de 30 años a partir de medidas de fomento del emprendimiento y de la contratación laboral en este colectivo, tales como reducciones parciales en las cotizaciones sociales, la compatibilización de la prestación por desempleo con el inicio de una actividad por cuenta propia, o la ampliación de las posibilidades de aplicación de la capitalización de la prestación por desempleo. De forma complementaria, se establece un marco fiscal más favorable para las sociedades de nueva creación y autónomos que inicien una actividad emprendedora para incentivar la creación de empresas y reducir la carga impositiva durante los primeros años de ejercicio de la actividad.
Aunque es necesario activar medidas para fomentar el emprendimiento y la empleabilidad, especialmente entre los jóvenes, debe profundizarse en la incorporación de medidas que posibiliten su viabilidad, tanto de las nuevas como las existentes, aplicando para ello aquellas medidas fiscales, institucionales y laborales que mejoren la productividad y competitividad del tejido empresarial español. Asimismo, restaría una cuestión fundamental para el desempeño empresarial, la de resolver el acceso a la financiación de las empresas.
Debe considerarse, además, las potenciales distorsiones que podrían derivarse de la aplicación de este tipo de medidas, al introducir efectos discriminatorios que abrirán la puerta a situaciones de competencia desleal con las empresas establecidas.
Centrando nuestro análisis en Canarias, los indicadores de demanda interna de nuestra región siguen emitiendo señales inequívocas de debilidad. La energía eléctrica disponible en las Islas cae en enero un 3,7% interanual; las matriculaciones de vehículos retroceden un 12,2% con respecto al mes de enero del año anterior, minorándose en todos los canales de venta a un orden superior al 10,0 por ciento; y el Índice de Comercio al Por Menor señaliza una caída en el consumo al perder durante enero un nuevo 4,0% interanual.
Del mismo modo, los datos publicados por el Instituto Nacional de Estadística sobre el Índice General de Precios al Consumo (IPC) inciden en el estancamiento de la economía canaria.
Durante febrero, los precios en Canarias se mantienen invariables, situando la tasa interanual en el 2,0%, bajo la influencia de los grupos afectados por los ajustes fiscales, tales como Medicina y Enseñanza, que registran sendos incrementos del 14,9% y del 12,7%, superiores al de estos mismos grupos en el ámbito nacional, donde registran un avance del 12,9% y del 10,4%, respectivamente.
Asimismo, el grupo Transportes, el otro foco inflacionista en Canarias, observa un incremento interanual en las Islas del 5,2%, algo más del doble del registrado en el conjunto del Estado, cuyo incremento alcanza el 2,8 por ciento.
En cuanto a la inflación subyacente, su significado como aproximación de la evolución del consumo se ve diluida por la existencia de factores exógenos a la demanda, tales como los cambios regulatorios o fiscales. Esta se sitúa en Canarias en el 0,8% durante el pasado mes de febrero, por debajo de la inflación subyacente nacional, que alcanza el 2,3 por ciento.
Por el lado de la oferta, los resultados de febrero, medidos en términos de entrada de turistas extranjeros en Canarias por los aeropuertos de AENA, computan un nuevo descenso interanual por segundo mes consecutivo, un total de 233.608 turistas menos en comparación con el dato acumulado hasta febrero de 2012, que se traduce en un descenso del 8,4% para el conjunto del Archipiélago.
También se registra una caída de visitantes en los resultados de las encuestas de ocupación turística elaboradas por el INE que hacen referencia al mes de enero, en el que caen en un 2,1% interanual el total de viajeros alojados en establecimientos turísticos en Canarias, aunque aumenta en un 0,2% la estancia media, incrementando la media de pernoctaciones por visitantes de 8,7 a 8,9 noches. Esto conlleva que el total de pernoctaciones se mantengan prácticamente invariables durante el mes de enero (-0.1%), si bien observa un comportamiento contrapuesto por tipo de alojamiento, y mientras las pernoctaciones efectuadas en apartamentos se han incrementado en un 1,4%, las de establecimientos hoteleros registran un descenso interanual del 1,0 por ciento.
Los resultados expuestos hasta el momento plantean pocos cambios con respecto a meses anteriores, marcados por la debilidad de la demanda interna, la continua incorporación de reformas y la austeridad fiscal.
Como se ha demostrado a lo largo de toda esta crisis, los acontecimientos evidencian el riesgo de contagio existente en la eurozona ante los problemas financieros de alguno de sus integrantes, especialmente sobre aquellos que se encuentran en una situación de mayor desventaja. Por tanto, hasta que no se restablezca la confianza en torno al euro, a lo que no contribuyen medidas como la adoptada recientemente en Chipre, difícilmente podrá atajarse de manera definitiva la crisis europea, y sin una mayor cohesión europea, junto con las reformas internas necesarias en nuestro país, se sentarán las bases necesarias para la recuperación del Archipiélago.


El alcalde de Agadir visita la CCE

En la mañana del jueves, 14 de marzo, el alcalde de Agadir ha visitado las instalaciones de la Confederación Canaria de Empresarios y ha participado en una reunión con miembros de nuestra Junta Directiva a quienes ha explicado los principales planes estratégicos de Infraestructuras en la ciudad de Agadir.
En esta reunión, que ha sido presidida por D. Sebastián Grisaleña, también se contó con la presencia del Director General de Promoción Económica del Gobierno de Canarias, Ilmo. Sr. D. Laureano Pérez y la Directora General de Industria y Energía, Ilma. Sra. Dña. María Antonia Moreno Cerón, quien aprovechó la visita para presentar a los miembros de la Confederación las principales líneas del proyecto TAKATONA II, en el que participa el Gobierno de Canarias y que ha analizado los recursos de Energía Renovables y mejoras en las infraestructuras energéticas en la Región de Souss Massa Drâa.
A través del siguiente enlace, puedes acceder a la intervención de la Directora General de Industria y Energía.

El IPC mantiene en Canarias un crecimiento nulo durante el mes de febrero
De acuerdo con los datos publicados durante la mañana de hoy por el Instituto Nacional de Estadística, el Índice de Precios de Consumo en Canarias se mantuvo invariable en febrero, a diferencia del ámbito nacional, donde se observa el aumento del 0,2 por ciento.

Como era de esperar, febrero recoge el efecto estacional de las rebajas, visible en la evolución de los grupos de ''Vestido y calzado'' y ''Menaje'', que redujeron sus precios en un 2,0% y 0,4%, respectivamente, a lo que se añade una bajada en el grupo ''Alimentos y bebidas no alcohólicas'', donde caen un 0,5% como consecuencia, fundamentalmente, de la disminución de precios que tuvo lugar el subgrupo de alimentos (-0,5%).
Por lo que respecta al resto de los grupos que conforman el índice, los principales incrementos se observan por este orden, en ''Medicina'', cuyo ascenso se cifró en 1,0% debido a la subida de precios del subgrupo ''Medicamentos y otros productos farmacéuticos'' que se incrementaron en 1,9 por ciento; y ''Transportes'', motivado en gran parte por la subida de los carburantes, tal y como revela el ascenso del grupo especial ''Carburantes y lubricantes'' de un 1,4 por ciento. Mientras, ''Bebidas alcohólicas y tabaco'' experimenta asimismo un crecimiento del 0,6 por ciento.
En este contexto, la inflación subyacente, que muestra la evolución de los precios descontando el efecto de los productos energéticos y los alimentos no elaborados, anota una tasa mensual con crecimiento nulo, tanto en Canarias como en el territorio nacional, dando cuenta de la frágil situación en la que continúa sumido el consumo.

En términos interanuales, la inflación en Canarias disminuye tres décimas en comparación con la obtenida el pasado mes de enero, hasta situarse en el 2,0%, por debajo de la media del Estado, donde el IPC interanual aumenta en un 2,8 por ciento.
Por grupos, se observa que al igual que ocurrió el pasado mes, ''Medicina'' y ''Enseñanza'' se configuran como los más inflacionistas de Canarias, al registrar avances interanuales del 14,9% y del 12,7%, respectivamente, por encima del incremento que han experimentado en el contexto nacional, donde aumentan un 12,9% y un 10,4%, en uno y otro caso. La fuerte subida de los anteriores grupos se debe a que en febrero aún se recoge el efecto de la aplicación de medidas destinadas a posibilitar la consolidación de las cuentas españolas durante el pasado ejercicio, y que afectaron a los precios de los productos farmacéuticos y a las tasas universitarias.
También cabría destacar que el encarecimiento de los “Transportes” en Canarias, resulta prácticamente del doble al observado en el conjunto del Estado, al estimarse en el Archipiélago un avance del 5,2% frente al 2,8% nacional, lo que es debido a la subida de los impuestos especiales sobre los carburantes en Canarias, en vigor desde el pasado mes de julio. Asimismo, la subida de los impuestos sobre las labores del tabaco en Canarias, con efectos desde el pasado enero, ha diluido la bajada de precios que había venido experimentando el sector durante el último ejercicio, con lo que los precios quedan situados en el mismo nivel que hace un año.
Mientras, la inflación subyacente en las Islas ha apreciado un incremento interanual de apenas ocho décimas (+0,8%), muy por debajo del 2,3% que se observó en el conjunto del Estado, lo que denota claramente cómo el consumo en las Islas permanece estancado. En este contexto, los repuntes en los precios han obedecido, principalmente, al efecto derivado de componentes exógenos, como son los precios de los combustibles en el contexto internacional, la mayor presión fiscal y a las medidas emprendidas en criterio de consolidación fiscal.
CONFEDERACIÓN CANARIA DE EMPRESARIOS 13 DE MARZO DE 2013

La CCE se reúne con los eurodiputados D. Gabriel Mato Adróver y D. Nuno Teixeira
En la mañana del viernes, 8 de marzo, los Eurodiputados por las regiones de Canarias y Madeira, Excmo. Sr. D. Gabriel Mato y Excmo. Sr. D. Nuno Teixeira, visitaron la sede de la Confederación Canaria de Empresarios y se reunieron con los miembros de la Junta Directiva para abordar temas de interés para Canarias en el contexto de la Unión Europea.
La CCE inaugura el Encuentro Canarias-Madeira
En la mañana del miércoles, día 6 de marzo, tuvo lugar el acto de inauguración del Encuentro Empresarial Canarias-Madeira 2013 en la sede la Confederación Canaria de Empresarios.
El acto, presidido por D. Sebastián Grisaleña Sánchez, contó con la presencia de la Consejera de Empleo, Industria y Comercio del Gobierno de Canarias, Excma. Sra. Dña. Francisca Luengo Orol, el Vicepresidente del Gobierno de la Región Autónoma de Madeira, Dr. Joao Cunha e Silva, y el Director General de Relaciones con África del Gobierno de Canarias, Ilmo. Sr. D. Pablo Martín-Carbajal.
En la comitiva oficial de representantes de Madeira también se encontraban Dr. Jorge Faría, Presidente del Instituto de Desarrollo Empresarial de la región autónoma de Madeira, quien impartió la conferencia el “Tejido empresarial de la Región, cooperación empresarial e internacionalización”, así como Dr. Rui Rebelo, Presidente de la Empresa de Electricidad de Madeira, que presentó una ponencia sobre fuentes de energías renovables.

El paro sube de manera contenida en Canarias durante febrero
Según los datos hechos públicos por el Servicio Público de Empleo Estatal, las listas de paro en Canarias registraron un ascenso mensual del 0,68%, 1.957 demandantes más que en enero, hasta contabilizarse 291.474 parados a finales del segundo mes de 2013. Se trata de un incremento del desempleo menos intenso que el observado en el ámbito nacional, donde el paro aumenta en un 1,19%, anotándose 59.444 inscritos más.
La subida del paro en el Archipiélago se concentra en torno a los servicios, en un contexto de finalización de las contrataciones coyunturales vinculadas a la campaña de rebajas, sumándose en febrero 1.560 desempleados más (0,76%).
En el resto de los sectores, se aprecia un avance del 0,32% en la construcción con respecto al mes precedente, contabilizándose 155 trabajadores más. Así mismo, el comportamiento del colectivo sin empleo anterior, cuyo paro se incrementa en 197 personas (1,25%); mientras que el sector industrial se mantiene prácticamente invariable, con un descenso del 0,06 por ciento; en cuanto a lo que a la agricultura se refiere, se registra un incremento del 0,89%, lo que, traducido en términos absolutos, implica un incremento de 53 demandantes.
Por cuarto mes consecutivo, la tasa interanual del paro en Canarias se ubica por debajo de la nacional
La evolución interanual del paro en Canarias repite tendencia por cuarto mes consecutivo y observa un menor avance que en el conjunto del país, situándose febrero con un aumento del 4,51% (12.576 parados más), frente al crecimiento del 6,96% (328.128 nuevos desempleados) observado a escala nacional.

Por sectores, los servicios concentran gran parte del paro registrado en Canarias durante los últimos doce meses, adscribiéndose a este tipo de actividades un número de demandantes que supera el ascenso del paro total para ese mismo periodo. Así, el desempleo en los servicios se acrecienta en 13.784 personas (7,13%), mientras que el paro registrado total aumenta en 12.576 personas, un 4,51% más en términos interanuales.
Tras los servicios, destaca el aumento del paro en el colectivo “Sin Empleo Anterior” (10,25%), grupo al que se incorporan un total de 1.480 nuevos demandantes sin experiencia laboral previa o con más de un año en situación de desempleo. Este dato contrasta con el resultado nacional, donde el número de adscritos a este colectivo desciende un 6,93% interanual.
El paro también se incrementa a un año vista en Canarias en la agricultura, en 234 demandantes (4,05%), y en la industria, con 178 parados más (1,32%). Tan solo la construcción observa un descenso del desempleo, con una minoración del 5,86%, si bien este resultado se encuentra condicionado por las dificultades de empleabilidad en el sector, que motiva una salida hacia otras actividades.
Según la nacionalidad de los inscritos, en términos interanuales, los trabajadores nacionales se han incrementado en número de registrados en Canarias un 5,11%, mientras que, el resto de los trabajadores comunitarios y extracomunitarios, registran descensos del 1,80% y del 1,51%, respectivamente.
Los resultados de febrero del paro registrado no introducen variaciones sustanciales en comparación a meses anteriores, al persistir la debilidad de la demanda interna, la escasez de crédito y el escenario de ajuste presupuestario, sin que existan perspectivas de mejora hasta finales del ejercicio.
En este contexto, el inicio de la temporada baja del sector turístico en las Islas no favorecerá la mejoría de un mercado laboral canario, en situación aún muy precaria y necesitado de medidas específicas para su recuperación. Ahora, en plena definición del Marco Financiero Plurianual de la Unión Europea para el período 2014-2020, y a las puertas del nuevo Régimen Económico y Fiscal de Canarias para este mismo período, debe convertirse en objetivo prioritario para Canarias la incorporación de herramientas que puedan contribuir al impulso de la actividad y del empleo.
Conclusiones del Informe de Coyuntura del mes de enero de 2013
* Puede acceder al texto íntegro del Informe, a través del siguiente enlace Informe enero 2013.
Según ha publicado el Instituto Nacional de Estadística, la economía española ha caído, durante 2012, menos de lo que se había previsto. Según avanzó el INE, el PIB español ha experimentado una contracción del 1,37% en el conjunto del pasado año, y eso supone mejorar en casi una décima, la caída que había anunciado el propio Ejecutivo en el mes de octubre cuando, para la elaboración de los Presupuestos Generales del Estado, había asumido que nuestra economía cerraría el ejercicio con un descenso del PB del 1,5 por ciento.
Aún en un contexto recesivo, este dato ha sido acogido por numerosos analistas como una primera señal positiva, de cara a la proyección de nuestra economía durante 2013, y aunque todos los estudios coinciden en mantener las previsiones de crecimiento para España en valores negativos durante el presente ejercicio, las expectativas para el 2014 tornan en positivo.
Así lo han expuesto organismos como el Fondo Monetario Internacional, que acaba de revisar su panel de previsiones y ahora estima que nuestro país, tras caer un 1,5% durante 2013, iniciará una progresiva recuperación durante la segunda mitad del año, que lo llevará a registrar un incremento del PIB del 0,8%, durante 2014.
Más optimista, incluso, se muestra el Servicio de Estudios del BBVA que confía en que nuestra economía cierre el presente ejercicio con un descenso del 1,1%, y avance, durante 2014, hasta registrar un incremento del 1,1 por ciento.
Ciertamente, durante los primeros meses del año hemos asistido a la publicación de algunos indicadores que apuntan a una relativa mejora de la situación económica, tanto en el ámbito nacional como en el internacional.
Así por ejemplo, aspectos como la aceleración que ha mostrado la actividad en economías emergentes como China, o el acuerdo adoptado en EE.UU. con el que finalmente se ha evitado el temido precipicio fiscal al que se veía abocada la economía norteamericana en la recta final de 2012, han tenido buena acogida en los mercados financieros internacionales, y han propiciado repuntes al alza en los principales índices bursátiles y en una relativa mejora de los mercados financieros que han aliviado las condiciones de financiación de la deuda soberana en Europa, y por extensión, en España, donde los esfuerzos por corregir el déficit público y las reformas emprendidas en el sector financiero parecen haberse aliado finalmente para mejorar el acceso a la financiación de la Deuda y frenar la salida de capital extranjero que venía sucediéndose, de manera ininterrumpida en nuestro país desde mediados de 2011.
Sobre este particular, la cotización del bono español a diez años ha mantenido una tónica descendente durante los primeros meses del año, moderándose la rentabilidad exigida por el mercado, desde el 5,81% de media que registró en 2012, hasta el 5,20% de media en lo que va de mes.
De esta manera, la prima de riesgo de la deuda española, que hasta el momento ha venido siendo utilizada como indicador sintomático de la recesión, ha logrado mantenerse por debajo de los 370 puntos básicos durante los últimos tres meses, alejándose así de los máximos que había anotado durante el verano de 2012, cuando llegó incluso a superar los 500 puntos básicos.
No obstante, y aún situándonos en el mejor de los escenarios posibles, la economía española todavía debe afrontar un ejercicio, el 2013, donde persistirán los riesgos que hasta el momento han venido truncando nuestra recuperación, y no será hasta mediados de año, cuando los análisis prevén que comiencen a evidenciarse los primeros indicadores que apunten a una reactivación cierta de la economía que, en todo caso, estará fuertemente ligada a la consolidación de la evolución favorable que se espera de nuestro sector exterior.
En la confianza de que finalmente puedan materializarse estas previsiones de crecimiento, la realidad se impone, y la actividad productiva en nuestro país continuó dando muestras de un claro deterioro, tal y como reflejan los indicadores del mercado laboral de comienzos de año.
El desempleo en nuestro país continúa creciendo, y supera ya los 4.980.000 desempleados, según los datos oficiales referidos al mes de enero de 2013. De esta manera, el número de parados registrados durante el primer mes de 2013 resulta un 2,7% superior al contabilizado durante el mes de diciembre anterior.
Enmarcado en este contexto alcista, aunque en términos más moderados, se encuentra Canarias, donde el número de parados inscritos en las listas oficiales del Servicio Canario de Empleo alcanzó las 289.517 personas, durante el mes de enero, lo que supone un incremento del 1,62%, en comparación con el mes anterior.
El aumento del paro en el Archipiélago se ha concentrado, principalmente, en torno a los servicios, cuya evolución se ha visto afectada por la finalización de las contrataciones coyunturales vinculadas a la campaña navideña, sumándose en enero un incremento de 4.976 desempleados más (2,49%), aunque también se aprecian aumentos en el desempleo agrario e industrial.
Como decimos, estos resultados muestran un crecimiento del desempleo más moderado en Canarias que en el conjunto del Estado, incluso, cuando analizamos la evolución del mercado laboral en términos interanuales.
A este respecto, el número de parados inscritos en las Islas se ha incrementado en un 5,67%, frente al avance del 8,28% que experimentó en el ámbito nacional.
Los resultados de enero del paro registrado no introducen variaciones sustanciales en el análisis de nuestro mercado laboral, que aún continúa condicionado por la debilidad de la demanda interna y por la situación financiera y presupuestaria de nuestro país, en pleno tránsito de las medidas aplicadas en materia de consolidación fiscal.
No en vano, otros indicadores económicos a los que podemos recurrir para tomarle el pulso a la actividad productiva en el Archipiélago continúan arrojando resultados negativos.
Tal es el caso de la entrada de turistas extranjeros que, durante el primer mes del año ha descendido en un 4,0%, en comparación con el dato de enero de 2012, una situación que acentúa el balance negativo con el que cerró el pasado ejercicio donde se registró una caída, en términos acumulados, del 2,1 por ciento.
También en valores negativos se sitúan indicadores de consumo como la matriculación de vehículos nuevos que, durante el mes de enero experimenta un descenso superior al 12% interanual; o el Índice de Comercio al por Menor, que acumula descensos interanuales continuados e ininterrumpidos desde 2008.
A falta de otros indicadores más precisos pendientes aún de publicarse, la evolución de la inflación puede monitorizar el claro estancamiento en el que aún se haya sumida la economía canaria.
A este respecto, y si bien el índice general de precios de consumo en Canarias ha registrado un avance interanual del 2,3%, según los últimos datos publicados por el Instituto Nacional de Estadística, referidos al mes de enero, resulta necesario matizar que este avance todavía recoge el efecto sobre los precios finales derivados de cambios normativos e impositivos que gravan los bienes y servicios de consumo, especialmente en el ámbito de la “Medicina” y la “Enseñanza”.
No en vano, estos dos grupos han destacado como los más inflacionistas en Canarias al registrar avances interanuales del 14,0% y del 12,7%, respectivamente, en ambos casos, incluso superiores al incremento que han experimentado en el contexto nacional, donde se apreciaron incrementos del 12,1% y del 10,5%, respectivamente.
Debe tenerse en cuenta además, que el siguiente grupo que más ha incidido al alza en los precios en Canarias ha sido el referido a los “Transportes”, donde se ha observado un avance del 5,1%, casi el doble del observado en el conjunto del Estado, donde se ha registrado un avance del 2,2%, así como en “Bebidas alcohólicas y tabaco” que, en comparación con el mes de enero de hace un año, ha contabilizado un aumento del 3,7 por ciento, en este caso, inferior al registro nacional estimado en un 8,0 por ciento, como consecuencia de la modificación de tipos impositivos que gravan las labores del tabaco en Canarias.
Resulta obvio que la inflación general se ve claramente afectada por la evolución de condicionantes exógenos a la producción, como son la mayor presión fiscal y los precios de los combustibles en el contexto internacional, y así lo atestiguan los resultados de la inflación subyacente, situada en el 0,9% durante el mes de enero, muy por debajo del 2,2% que se observó en el conjunto del Estado.
Este indicador, si bien excluye el efecto de los alimentos elaborados y los productos energéticos, aún estaría recogiendo el efecto sobre los precios finales de las subidas de impuestos que afectan al consumo y que, según el INE, en el ámbito nacional estarían explicando dos puntos porcentuales de la inflación general.
A luz de estos resultados, y como paso previo al inicio de una eventual fase de recuperación en Canarias, es necesario afrontar todos aquellos aspectos que a día de hoy impiden la generación de una actividad productiva real que sea capaz de generar empleo.
Además de consolidar reformas estructurales eficaces que promuevan la mejora de nuestra competitividad y facilitar el flujo de crédito entre familias y empresas, en un plano estratégico, también es importante promover medidas de impulso para emprendedores y afianzar herramientas de compensación que, al margen de la coyuntura del ciclo económico, en el caso de Canarias, permitan aminorar el impacto que sobre nuestra economía revierten las condiciones específicas ligadas a nuestro carácter de región ultraperiférica.
A este respecto, cobra sumo interés para las Islas, el tratamiento que este tipo de regiones recibirán de las instancias europeas en el nuevo Marco Financiero Plurianual de la Unión Europea para el periodo 2014-2020, recientemente aprobado, y el resultado de las negociaciones que actualmente se están manteniendo entre las administraciones regional, nacional y comunitaria, para aprobar un Régimen Económico y Fiscal de Canarias que sirva como instrumento de política económica y vertebración del Archipiélago, alejándolo de injustas corrientes de opinión que se han empecinado en calificar a estos mecanismos como un privilegio para los canarios, cuando -justo al contrario- surgen para dar cobertura al “perjuicio permanente” derivado de la fragmentación y alejamiento de Canarias.
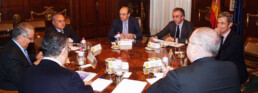
Reunión entre los empresarios canarios y el Secretario de Estado de Hacienda, D. Miguel Ferre

Ante la cercanía del próximo periodo fiscal en la U.E., marco en el que se desarrollará nuestro Régimen Económico y Fiscal 2014-2020, las organizaciones empresariales más representativas en Canarias han alcanzado, tras un intenso debate, un acuerdo de bases que define las líneas maestras de la visión empresarial sobre el futuro del R.E.F..
Los empresarios canarios habían estado asistiendo con preocupación a las negociaciones de los instrumentos fiscales que se incorporarán en nuestro Régimen Económico y Fiscal para el próximo periodo 2014-2020, así como de su futuro marco normativo en el ámbito europeo, al ver, fundamentalmente a través de los medios de comunicación, que se estaba produciendo un desgaste de la figura del R.E.F. como elemento compensador y promotor del crecimiento en Canarias.
También fueron acogigas con incertidumbre las negociaciones en el marco europeo de las futuras Directrices sobre las Ayudas de Estado de Finalidad Regional, ya que incorporaban obligaciones de muy difícil cumplimiento para las regiones ultraperiféricas.
Este es el contexto que motivó la solicitud de una reunión con la Secretaria de Estado de Hacienda, mediante la que trasladar la voluntad del empresariado canario de participar en el debate sobre la configuración del R.E.F. que entrará en vigor el 1 de enero de 2014.
Los empresarios consideraban que era importante transmitir una visión objetiva y serena del R.E.F. como instrumento de política económica y vertebración del Archipiélago, alejándolo de injustas corrientes de opinión que se han empecinado en calificar a estos mecanismos como un privilegio para los canarios, cuando -justo al contrario- surgen para dar cobertura al perjuicio permanente derivado de la fragmentación y alejamiento de Canarias.
Las compensaciones a Canarias no resultan, ni mucho menos, nuevas, dado que el R.E.F. ha venido garantizando el desarrollo socioeconómico de Canarias desde su anexión al Reino de España en el siglo XV. Actualmente, cubren necesidades tan básicas como el transporte de pasajeros y de mercancías, la producción de energía eléctrica o la desalinización de aguas.
Esta pertinencia y necesidad del R.E.F. se encuentra fuera de toda duda para el conjunto de los agentes políticos y sociales de Canarias, y así lo ha avalado el acuerdo unánime del Parlamento de Canarias sobre el futuro de nuestro fuero fiscal, que apuesta por su desarrollo en aras de impulsar la creación de actividad y empleo en el Archipiélago, muy afectado por esta crisis, que deja tras de sí tasas de paro cercanas al 33% y un paro juvenil del 70%, 15 puntos porcentuales por encima de la ya elevada tasa de paro juvenil española.
Una vez alcanzado los acuerdos oportunos y fruto de nuestras gestiones, CEOE-Tenerife y la Confederación Canaria de Empresarios se reunieron en el día de ayer con el Ministerio de Hacienda para abrir el proceso final de negociación del R.E.F. 2014-2020, ante la próxima aprobación de las Directrices de Ayuda Regionales de la U.E.
Por parte del Ministerio asistieron el Secretario de Estado de Hacienda, D. Miguel Ferré; el Director General de Tributos, D. Diego Martín Abril; y D. José Mª Buenaventura, Jefe del Gabinete del Secretario de Estado de Hacienda.
Por parte empresarial, intervinieron D. José Carlos Francisco, D. Sebastián Grisaleña, D. José Cristóbal García y D. Pedro Alfonso Martín, Presidentes y Secretarios Generales de las dos Confederaciones Canarias.
El Secretario de Estado informó sobre la afectación que tendrán las nuevas DAR al futuro R.E.F. y la importancia del momento previo a su aprobación para negociar compromisos con la U.E.
Asimismo, reconoció las líneas generales del documento aprobado por el Parlamento de Canarias en materia de R.E.F. y ofreció a los empresarios canarios negociar el R.E.F. a través de sus interlocutores sociales más representativos junto con el Gobierno de Canarias.
Por parte de las Confederaciones se le expresó el agradecimiento por la pronta recepción y por el talante de escucha y conocimiento de la problemática económico-fiscal de Canarias, y se le hizo entrega de un documento con la visión empresarial sobre la actualización del Régimen Económico y Fiscal de Canarias para el periodo 2014-2020, al que puede accederse mediante el documento anexo, y sobre el que destacamos los siguientes aspectos:
1.- ASPECTOS ECONOMICOS: (entre otros)
- Necesidad de compensar el hecho insular en los Presupuestos Generales del Estado, tanto en extracostes como en infraestructuras.
- Un programa de inversión pública que no sea inferior al promedio, en términos per cápita, de las que corresponden en el conjunto de las comunidades autónomas de España.
- Mantenimiento del principio de libertad de transporte y la garantía de conexiones aéreas y la excepcionalidad para la consideración del establecimiento de obligación de servicios público.
- Mantenimiento de diferenciales de tarifas portuarias y aeroportuarias diferentes y reducidas.
- Compensación de los costes derivados de la doble insularidad para viajeros y mercancías.
- Garantía de la inversión necesaria en coherencia con la demanda y el funcionamiento eficiente de los servicios y redes de telecomunicaciones.
- Compensación de los extracostes derivados por el consumo de CO2, dada nuestra condición de lejanía.
- Aprobación de un sistema de compensación de los precios de la energía que garantice la igualdad de los precios respecto del territorio nacional, así como el transporte y la generación sostenible de la misma.
- Compensación de la singularidad de los costes más reducidos de la producción de energías renovables en Canarias, mediante una prima suficientemente dotada.
- Establecimiento de una línea de préstamo ICO con interés preferente complementaria a las medidas fiscales de 1% del P.I.B. (con la actualidad aproximadamente 400 millones de euros anuales).
2.- ASPECTOS FISCALES: (entre otros)
- Exención de las cotizaciones a la seguridad social y reducción en la base imponible del I.R.P.F. e Impuesto de Sociedades.
- Mejora del Régimen Especial de las empresas productoras de bienes corporales.
- Corregir el grado de conflictividad e inseguridad jurídica que ha padecido la R.I.C.
- Aceleración de la definición de beneficio contable como base imponible.
- Mejora de la materialización de la R.I.C. en iniciativa público-privada.
- Salvar las limitaciones para materializar la R.I.C. como servicio de transporte a terceros.
- La materialización en la adquisición de establecimientos turísticos para su rentabilidad.
- Explorar la posibilidad de acometer inversiones en el exterior, dada nuestra condición R.U.P.
- Debe impulsar la materialización de la R.I.C. en mecenazgo e investigación, prioritariamente universitaria.
- Mejorar la efectividad y plazos de aprovechamiento de la deducción por inversiones en Canarias así como la Z.E.C.
Quedamos ambas partes en seguir trabajando, también en coordinación con el Gobierno de Canarias, así como a solventar las dudas e interpretaciones que el documento que presentamos los empresarios surgieran por parte del análisis técnico de la Secretaría de Estado.
*Puede accederse al texto íntegro del documento de bases a través del siguiente enlace
El IPC desciende en Canarias un 1,2% durante el primer mes del año.
Durante enero de 2013, el Índice de Precios de Consumo en Canarias, de acuerdo a los datos publicados durante la mañana de hoy por el Instituto Nacional de Estadística, disminuyó un 1,2% mensual, una décima menos que en el ámbito nacional, donde se registró un descenso del 1,3 por ciento.

Como cabía esperar, el descenso intermensual de los precios ha venido definido, principalmente, por el efecto estacional de las rebajas en el grupo “Vestido y calzado”, y, en menor medida, sobre el “Menaje”, cuyos precios se redujeron en un 13,2% y 0,8%, respectivamente.
Por lo que respecta al resto de los grupos que conforman el índice, los precios han descendido en la práctica totalidad de ellos, con las únicas excepciones del grupo “Hoteles, cafés y restaurantes” que apreció un leve incremento del 0,1% y, de forma más destacada, el conjunto de “Bebidas alcohólicas y tabaco”, que experimentó un incremento del 9,6%, como consecuencia, fundamentalmente, del aumento en los precios del tabaco, donde se registró un avance del 13,8 por ciento.
En este contexto, la inflación subyacente, que muestra la evolución de los precios descontando el efecto de los productos energéticos y los alimentos no elaborados, anota un descenso mensual en Canarias cifrado en un 1,1%, cinco décimas por debajo del registro nacional, donde se ha apreciado una caída del 1,6 por ciento.
En términos interanuales, la inflación en Canarias se desacelera en dos décimas con respecto al mes anterior, y se sitúa, al comienzo del año, en el 2,3%, aún por debajo de la media del Estado, donde el IPC interanual aumenta en un 2,7 por ciento.
Este dato todavía recoge el efecto sobre los precios finales derivados del aumento de tipos impositivos que gravan los bienes y servicios de consumo, y especialmente, el aumento que experimentaron las tasas públicas durante el pasado año en el ámbito de la “Medicina” y la “Enseñanza” que, a la postre, se configuran como los grupos más inflacionistas en Canarias al registrar avances interanuales del 14,0% y del 12,7%, respectivamente, en ambos casos, incluso superiores al incremento que han experimentado en el contexto nacional, donde se apreciaron incrementos del 12,1% y del 10,5%, respectivamente.

También cabría destacar el encarecimiento observado en los “Transportes”, donde se aprecia un avance de los precios del 5,1%, casi el doble del observado en el conjunto del Estado, donde este grupo ha observado un avance del 2,2%, y “Bebidas alcohólicas y tabaco” que, en comparación con el mes de enero de hace un año, contabilizan un aumento del 3,7 por ciento, en este caso, inferior al registro nacional estimado en un 8,0 por ciento.
En este contexto, la inflación subyacente en las Islas ha apreciado un incremento interanual de apenas nueva décimas (+0,9%), muy por debajo del 2,2% que se observó en el conjunto del Estado, lo que denota claramente cómo el consumo en las Islas permanece estancado y los repuntes en los precios obedecen, principalmente, al efecto derivado de componentes exógenos como son los precios de los combustibles en el contexto internacional y la mayor presión fiscal.
La finalización de la campaña navideña, detrás de la subida del paro en enero
Según los datos hechos públicos durante la mañana de hoy por el Servicio Público de Empleo Estatal, las listas de paro en Canarias registraron un ascenso mensual del 1,62%, 4.602 demandantes más que en diciembre, hasta contabilizarse 289.517 parados a finales del primer mes de 2013. Se trata de un incremento del desempleo menos intenso que el observado a escala nacional, donde el paro aumenta en un 2,72% hasta sumar 132.055 inscritos más.

La subida del paro en el Archipiélago se concentra en torno a los servicios, cuya evolución se ha visto afectada por la finalización de las contrataciones coyunturales vinculadas a la campaña navideña, sumándose en enero un incremento de 4.976 desempleados más (2,49%).
La subida más intensa del desempleo en los servicios que en el paro total implica descensos en otros sectores, concretamente en la construcción, con 210 parados menos (-0,43%), y en el colectivo sin empleo anterior, cuyo paro se reduce en 333 personas (-2,07%); mientras que el desempleo vuelve a aumentar en la agricultura (1,53%, 90 parados más) y en la industria (79 nuevos desempleados, un 0,58% más).

Por provincias, el comportamiento mensual del desempleo describió una trayectoria ascendente en ambos territorios, si bien resulta más intensa en Las Palmas, donde se contabilizan 2.806 desempleados más (1,86%), por un avance en Santa Cruz de Tenerife de 1.796 demandantes, un 1,34% mayor que el dato de diciembre.
Por tercer mes consecutivo, la tasa interanual del paro en Canarias se ubica por debajo de la nacional
La evolución interanual del paro en Canarias repite tendencia por tercer mes consecutivo y observa un menor avance que en el conjunto del país, situándose al inicio del ejercicio con un aumento del 5,67% (15.534 parados más), frente al crecimiento del 8,28% (380.949 nuevos desempleados) observado a escala nacional.
Por sectores, los servicios concentran gran parte del paro registrado en Canarias durante los últimos doce meses, adscribiéndose a este tipo de actividades un número de demandantes que supera el ascenso del paro total para ese mismo periodo. Así, el desempleo en los servicios se acrecienta en 15.770 personas (8,33%), mientras que el paro registrado total aumenta en 15.534 personas, un 5,67% más en términos interanuales.
Tras los servicios, destaca el aumento del paro en el colectivo “Sin Empleo Anterior” (14,53%), grupo al que se incorporan un total de 1.995 nuevos demandantes sin experiencia laboral previa o con más de un año en situación de desempleo. Este dato contrasta con el resultado nacional, donde el número de adscritos a este colectivo desciende un 5,35% interanual.
El paro también se incrementa a un año vista en Canarias en la agricultura, en 187 demandantes (3,24%), y en la industria, con 491 parados más (3,74%), mientras que tan solo la construcción observa un descenso de desempleo, con una minoración del 5,60%, si bien este resultado se encuentra condicionado por la falta de perspectivas de empleabilidad en este sector, que motiva una salida hacia otras actividades.
Los resultados de enero del paro registrado no introducen variaciones sustanciales en el análisis del mercado de laboral canario, condicionado aún por la debilidad de la demanda interna y por la situación financiera y presupuestaria de nuestro país, en pleno tránsito de las medidas aplicadas en materia de consolidación fiscal.
No obstante, y a pesar de las dificultades, hay que destacar la aparición de rasgos positivos que señalizarían una mejoría de la confianza exterior, visibles en la relativa relajación de la prima de riesgo española, la mejoría en la capacidad de captación de capital foráneo para financiar deuda en el sector privado español, o en el cambio de tendencia descrito durante la última parte del año por la inversión extranjera en España, que vuelve a arrojar un balance positivo tras la masiva salida de capitales que venía registrándose desde el verano de 2011.