
La afiliación media en Canarias creció en 10.454 efectivos en el noveno mes del año (+1,1%), impulsada por el alza del empleo en Educación, las Actividades administrativas y servicios auxiliares, Sanidad y los Transportes
- El inicio del curso escolar elevó la afiliación en Educación y Transportes, que sumaron 2.843 y 1.475 nuevas altas (+5,8% y +2,8%), en cada caso
- Por su parte, las Actividades administrativas y servicios auxiliares y Sanidad apuntaron sendas alzas de 2.800 y 1.682 efectivos (+3,7% y +1,6%)
- La media del Estado también apuntó un aumento de la afiliación media, aunque más moderado en términos relativos, cifrado en un 0,4%, con 92.327 trabajadores más que en agosto
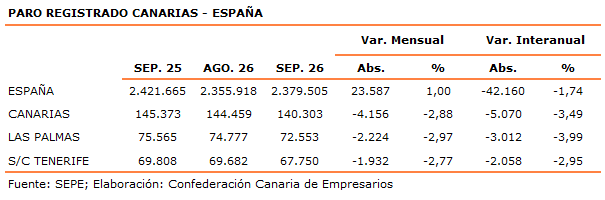
- El paro descendió en las Islas, registrando 4.156 personas menos que el mes anterior (-2,88%), a diferencia del conjunto del país, donde el desempleo repuntó en 23.587 parados (+1,00%)
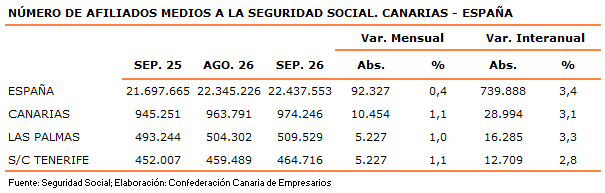
Las últimas cifras publicadas por el Ministerio de Inclusión, Seguridad Social y Migraciones muestran que el empleo en las Islas se incrementó en 10.454 efectivos al a lo largo del mes de septiembre, lo que supone un aumento mensual del 1,1%, hasta contabilizar un total de 974.246 personas en situación de alta laboral en Canarias.
La media nacional registró también un alza mensual, si bien, esta resultó de menor intensidad relativa que la evidenciada en las Islas, y se cifró en un 0,4%, lo que equivale a 92.327 trabajadores más que en agosto, alcanzando un total de 22.437.553 afiliados medios.
Al igual que el mes anterior, todos los sectores de actividad mostraron un alza del empleo en el Archipiélago, aunque los servicios destacaron con 9.651 efectivos más que el mes previo (+1,2%).
Dentro de estos, el comienzo del nuevo curso escolar llevó a las ramas de “Educación” y “Transportes” a registrar sendos aumentos de 2.843 y 1.475 trabajadores, en cada caso, lo que equivale a un alza relativa del 5,8% en el primer caso, y del 2,8% en el segundo.
Paralelamente, también sobresalió la evolución descrita por las “Actividades administrativas y servicios auxiliares” y “Sanidad”, donde la afiliación media culminó el noveno mes de 2026 sumando, respectivamente, 2.800 y 1.682 nuevas altas laborales (+3,7% y +1,6%).
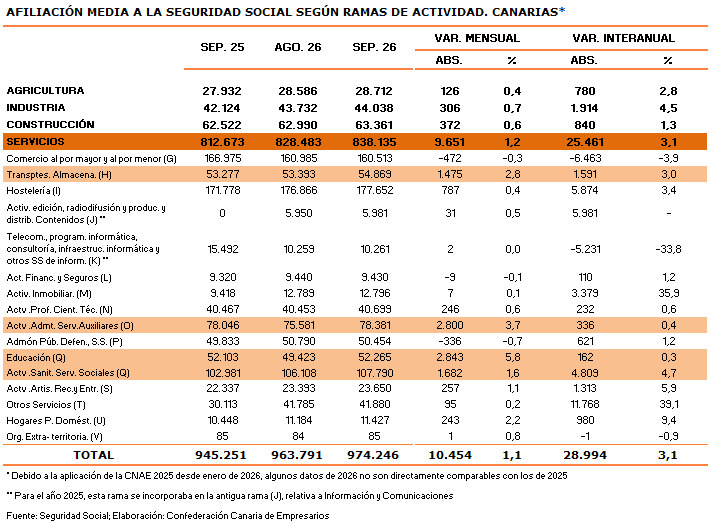
Por lo que concierne al resto de los sectores económicos, la construcción registró 372 nuevas incorporaciones (+0,6%), al tiempo que el sector industrial experimentó un incremento de 306 afiliados medios (+0,7%). En el caso de la agricultura, se constató el crecimiento más moderado, con 126 trabajadores más que en el octavo mes del año (+0,4%).
En el conjunto del país, la rama de la “Educación” también fue la que registró el avance más notable, con 63.499 nuevos trabajadores (+5,2%); seguida de las “Actividades administrativas y servicios auxiliares”, en las que se crearon 37.827 empleos (+2,3%).
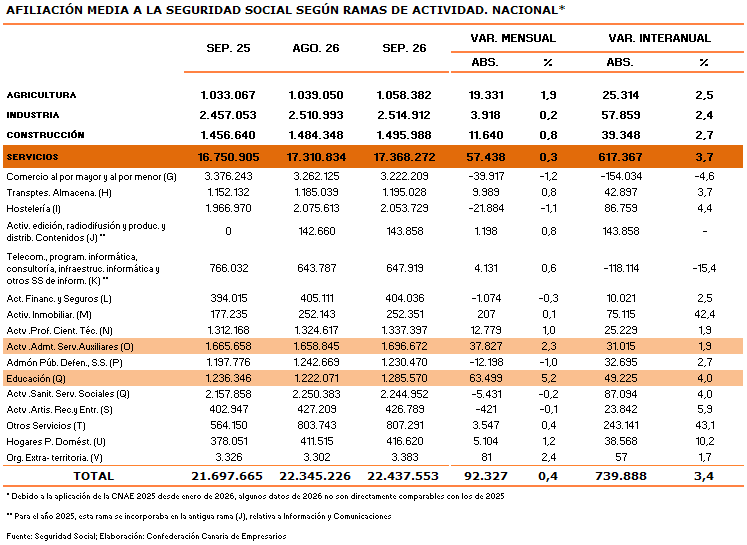
Desde una perspectiva interanual, el empleo en el Archipiélago se situó un 3,1% por encima del nivel registrado un año antes, lo que se traduce en 28.994 trabajadores adicionales.
Por sectores y ramas, en Canarias sobresalieron los servicios, con 25.461 nuevas altas laborales, destacando “Hostelería” (+5.874 efectivos) y “Sanidad” (+4.809 personas).
Entrando en los datos del paro registrado, la cifra de desempleados en las Islas se aminoró en 4.156 individuos, un 2,88% menos que en el mes de agosto; al contrario que en el ámbito del Estado, donde el paro se incrementó a razón de un 1,00%, lo que equivale a 23.587 demandantes más que el mes precedente.
En cuanto a las cifras por sectores en Canarias, el paro se redujo en la práctica totalidad de ellos, destacando los servicios, en los que el desempleo disminuyó en 4.078 personas al cierre del pasado mes de septiembre (-3,55% mensual). En el ámbito de la construcción, el descenso resultó mucho más moderado, con 200 parados menos que el mes anterior (-1,73%); mientras que el sector agrario y la industria también mostraron un descenso mensual de 176 desempleados en el primer caso (-7,76%), y de 112 en el segundo (-2,14%).
En cambio, el colectivo “Sin empleo anterior” fue el único que saldó el mes de septiembre con un aumento mensual, en este caso de 410 parados adicionales (+3,91%).
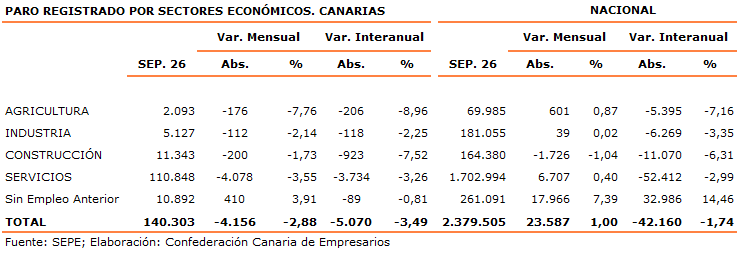
Con respecto a los datos de doce meses antes, el desempleo en las Islas constató una contracción de 5.070 parados, un descenso relativo del 3,49%, que resultó el doble del anotado a escala estatal, cifrado en un 1,74% (-42.160 parados).
El conjunto de los servicios también concentró la mayor parte de la caída del paro en el Archipiélago desde este mismo enfoque, con 3.734 demandantes menos que un año antes (-3,26%).
A estos, les siguieron la construcción, donde el desempleo se aminoró en 923 personas (-7,52%); la agricultura, en la que el descenso fue de 206 parados (-8,96%); el sector industrial, que registró un retroceso de 118 desempleados (-2,25%); y el colectivo “Sin empleo anterior”, con un decrecimiento de 89 individuos (-0,81%).

Conclusiones del Informe de Coyuntura Socioeconómica, Agosto 2026
Puede acceder al informe completo a través del siguiente enlace: Agosto 2026
El tercer trimestre del año ha arrancado describiendo la misma tendencia que viene observándose en los últimos meses, mostrando un recrudecimiento de los conflictos en Oriente y un aumento de las tensiones comerciales, que continúan elevando la incertidumbre y presionando al alza los costes energéticos.
El encarecimiento generalizado de las materias primas ha puesto en alerta a los mercados y ha elevado notablemente las expectativas inflacionistas, tanto las energéticas como los metales industriales.
Así, en el caso de los precios de la energía, la cotización del petróleo ha seguido aumentando desde la ruptura de las negociaciones entre Irán y Estados Unidos, y el precio del barril de Brent ha vuelto a superar en septiembre la barrera de los 100 dólares, alcanzando, incluso, los 108 dólares/barril en los últimos días, lo que supone un incremento del 50% con respecto al nivel que se registraba antes del estallido del conflicto a finales de febrero.
En lo que respecta al gas, los efectos alcistas son también muy acusados, y el precio por megavatio hora ya resulta un 158% superior a su valor previo al inicio de la guerra. En concreto, el gas se ha situado por encima de los 80 euros/MWh, valores que no se alcanzaban desde 2022, en un contexto en el que, además del conflicto en Oriente Medio, también presionan al alza la mayor demanda eléctrica en Europa y el bajo nivel de las reservas.
En esta tesitura, los principales bancos centrales se han decidido a cambiar su hoja de ruta, endureciendo el rumbo de su política monetaria.
Por un lado, la Reserva Federal (FED) no ha esperado más y tras su última reunión en septiembre anunció el primer aumento de los tipos de interés en los últimos tres años, situándolos en la horquilla del 3,75%-4,00%, debido al avance de la inflación y los costes de la energía.
Por lo que se refiere al Banco Central Europeo (BCE), el Consejo de Gobierno decidió también aprobar la segunda subida de tipos en lo que va de año (25 puntos básicos adicionales), que situó la facilidad de depósito en el 2,50% y el OPF en el 2,65%, con el objetivo de contener el aumento de los precios energéticos y evitar la traslación de efectos de segunda vuelta a la inflación general.
Entrando al detalle de las principales economías, en EE. UU., las primeras cifras del tercer periodo del año describen un escenario algo favorable, si bien, el consumo de los hogares sigue emitiendo algunos signos de moderación, en un contexto en el que los precios volvieron a crecer un 3,4% en el mes de agosto.
En cuanto a China, la pérdida de dinamismo resulta algo más acusada, y ya venía apreciándose desde los meses de verano, dada la debilidad de la demanda interna, frente al buen desempeño de la demanda exterior, sobre todo en sectores relacionados con el avance de la inteligencia artificial y las tecnologías verdes.
En el caso de la Eurozona, la última revisión de Eurostat de las cifras de crecimiento del segundo trimestre del año muestra que la economía del Área creció dos décimas más de lo estimado inicialmente, con un alza del 0,6% en términos trimestrales, debido al aporte del consumo doméstico y del sector exterior.
De cara al tercer periodo, los indicadores PMI se sitúan en niveles expansivos, tanto por parte de las manufacturas como de los servicios, lo que sugiere una tendencia positiva.
En materia de inflación, el impacto de los precios de la energía ha vuelto a elevar la inflación general, situándola en el octavo mes del año en el 3,2%, muy por encima de los valores objetivo; mientras que la componente subyacente se moderó hasta el 2,1% interanual.
En este escenario, el BCE actualizó su panel de previsiones, y mejoró las proyecciones de crecimiento del PIB de la Zona Euro, en una décima para 2026, hasta el 0,9%, y en dos décimas para 2027, hasta el 1,4 por ciento.
No obstante, la institución monetaria prevé que la inflación se mantenga en el 3,0% al término del año en curso, y que se modere en 2027, aunque a un ritmo inferior al previsto anteriormente (dos décimas menos), hasta el 2,5 por ciento.
Por lo que concierne a la economía española, las primeras cifras disponibles muestran resultados dispares, y es que el PMI de los servicios ha descrito un resultado notable en lo que llevamos de trimestre, alcanzando los 58,1 puntos; mientras que el de las manufacturas se ha moderado hasta situarse ligeramente en zona contractiva (49,9 puntos).
Sin embargo, el impacto del aumento de los precios energéticos sobre la inflación puede condicionar la evolución del consumo privado, no en vano, al cierre de agosto, el IPC en el conjunto del país apuntó un alza mensual del 0,7%, cuatro décimas más que en julio (+0,3%).
En términos interanuales, los precios en España también crecieron en agosto más que el mes anterior (siete décimas más), apuntando un ascenso del 4,3%; al contrario que la inflación subyacente, que se moderó en una décima, hasta el 2,9%, poniendo de relieve el riesgo del trasvase de efectos de segunda ronda a los precios.
En lo referido a Canarias, el encarecimiento de los carburantes (+5,8%) llevó al IPC a elevarse un 0,6% durante el octavo mes del año, registrándose un alza mensual del 1,7% en el grupo “Transporte”.
Además, los grupos “Restaurantes y servicios de alojamiento” y “Vivienda, agua, electricidad, gas y otros combustibles” evidenciaron también aumentos mensuales relevantes -ambos del orden del 0,3%-, en el último caso, como consecuencia del alza del 1,0% de los precios de la electricidad.
Resulta importante resaltar que los precios de “Alimentos y bebidas alcohólicas” repuntaron en las Islas un 0,3%; al contrario que la media nacional, que se aminoró un 0,1 por ciento.
Desde un enfoque interanual, los precios en el Archipiélago aceleraron su crecimiento hasta el 3,8%, cuatro décimas más que en julio, y la variación más intensa desde finales de 2023.
El grupo más inflacionista desde este punto de vista en Canarias volvió a ser el “Transporte”, con un crecimiento interanual del 8,2%, derivado del fuerte aumento del 28,7% del precio de los carburantes y los combustibles; al tiempo que “Restaurantes y servicios de alojamiento” también sobresalió con un avance del 5,2 por ciento.
La componente subyacente repuntó un 0,3% mensual en las Islas, y se situó en el 2,5% en comparación con hace doce meses, 1,3 puntos menos que el crecimiento del IPC general en las Islas.
Pasando ahora a analizar los últimos datos del mercado de trabajo, la afiliación a la Seguridad Social -a último día del mes- a escala estatal culminó agosto registrando 181.467 efectivos menos que el mes anterior, una caía mensual relativa del 0,8 por ciento. Los servicios acusaron la mayor pérdida de altas laborales, con 174.406 personas menos (-1,0%), destacando, sobre todo, la rama de “Educación” (-95.047 trabajadores; -7,7%).
En términos interanuales, la media nacional constató un aumento de 458.102 afiliados, lo que supone superar el dato de agosto de 2025 en un 2,1 por ciento.
En el ámbito de Canarias, el empleo también describió una variación negativa en el octavo mes del año, apuntando una disminución mensual de 3.302 trabajadores, que implica un 0,3% menos que en julio, hasta alcanzar los 953.268 afiliados.
Esta caída se concentró, exclusivamente, en el conjunto de los servicios, que registró 3.766 efectivos menos que el mes anterior (-0,5%), y dentro de este, la rama de “Educación” fue la que apreció la minoración más notable, cifrada en 5.769 afiliados (-11,6%), debido a la finalización del curso escolar.
No obstante, otras ramas, como las “Actividades administrativas y servicios auxiliares” y “Sanidad”, anotaron un aumento mensual de 1.039 y 972 altas laborales (+1,4% y +0,9%).
En relación con el dato de hace un año, la afiliación en el Archipiélago sumó 19.115 nuevos efectivos, lo que se traduce en un alza interanual del 2,0 por ciento.
Por su parte, el paro registrado a nivel nacional describió un incremento mensual de 44.419 desempleados en agosto, un 1,92% más que en julio; mientras que en Canarias también se elevó, aunque lo hizo de forma más moderada, con un aumento del 0,20%, 291 parados adicionales.
Si comparamos la cifra de desempleados con la registrada en agosto de 2025, la media nacional se sitúa un 2,91% por debajo, con 70.593 desempleados menos; al tiempo que en las Islas, el paro disminuyó en 5.756 personas, un descenso relativo del 3,83% interanual.
En lo concerniente a los datos más recientes sobre la actividad turística, las estadísticas relativas a la entrada de viajeros en el Archipiélago desde el extranjero, publicadas por AENA, indican que en el transcurso del mes de agosto llegaron a Canarias 1.247.498 visitantes, 23.610 menos que el mes anterior (-1,9%).
Desde una perspectiva interanual, en cambio, esta cifra implica un aumento del 1,0%, lo que equivale a 12.150 turistas más que en el mismo mes del pasado ejercicio; si bien, en lo que va de 2026, el sector -que viene de registrar niveles récord en los últimos años- continúa emitiendo señales de enfriamiento, y acumuló en agosto 45.017 viajeros foráneos menos que en el periodo enero-agosto de 2025 (-0,4%).
A modo de síntesis, la situación geopolítica a nivel internacional continúa condicionando la evolución de la economía global. El endurecimiento del conflicto en Oriente Medio y la persistencia del cierre del Estrecho de Ormuz elevan la tensión sobre las cadenas de suministro globales y siguen encareciendo sin pausa los precios energéticos, lo que genera un impacto alcista sobre la inflación general, aumentando el riesgo de generar efectos indirectos sobre los precios, y condiciona gravemente el crecimiento.
Por otra parte, resulta esencial seguir insistiendo en la importancia de recuperar el cauce del Diálogo Social para alcanzar consensos en la adopción de políticas en materia laboral, y evitar que se produzcan nuevas injerencias en la negociación colectiva y en la libertad de organización de las empresas, garantizando, de este modo, unas relaciones laborales sólidas con un marco jurídico claro y seguro.


El repunte del precio de los carburantes (+5,8%) hace crecer el IPC en Canarias un 0,6% durante el mes de agosto, mientras que, en términos interanuales, se acelera hasta el 3,8%.
- A escala nacional los precios se elevaron un 0,7% en el transcurso de agosto, una décima más que en la Islas.
- El grupo “Transportes” destacó como el más inflacionista en Canarias (+1,7%), debido al fuerte encarecimiento de los carburantes (+5,8%), si bien, inferior al incremento observado en el conjunto nacional, donde este grupo se han incrementado un 3,3%, en un contexto de aumento del 8,2% en el precio de los carburantes.
- En agosto, los grupos “Restaurantes y servicios de alojamiento” y “Vivienda, agua, electricidad, gas y otros combustibles” elevaron su IPC un 0,3%, en respuesta, en el caso de los bienes y servicios relacionados con la Vivienda, al incremento de la tarifa eléctrica del 1,0% durante el mes de agosto.
- Los precios de “Alimentos y bebidas alcohólicas” se elevaron en el Archipiélago un 0,3%, al contrario que a escala nacional, donde se redujeron el pasado mes un 0,1 por ciento.
- En términos interanuales, el IPC se aceleró hasta el 3,8% en el Archipiélago, cuatro décimas más que en julio y su mayor valor desde diciembre de 2023, mientras que, en el conjunto del Estado, la inflación escaló hasta el 4,3%.
- En comparación con hace un año, los precios de los “Transportes” se han encarecido un 8,2% en las Islas y un 9,5% a escala estatal, en un contexto donde los combustibles se han vuelto a encarecer un notorio 28,7% en Canarias, 7,3 puntos por encima del aumento en el conjunto del Estado, donde se han incrementado un 21,3 por ciento.
- Por su parte, el grupo de “Restaurantes y servicios de alojamiento” anotó un crecimiento interanual del 5,2%, en comparación con agosto de 2025; mientras que los precios relacionados con la “Vivienda” se elevaron un 3,1%, en sintonía con el repunte de la factura eléctrica (+8,8%), y los “Alimentos”, lo hicieron un 1,8 por ciento.
- La inflación subyacente, que excluye el impacto de los precios energéticos y los alimentos frescos sobre el IPC, se elevó en mayo un 0,3% mensual en las Islas, y se situó en el 2,5% en comparación a hace un año, cuatro décimas menos que en la media nacional (+2,9%) y 1,3 puntos menos que el crecimiento del IPC general (+3,8%).
Según las estadísticas más recientes publicadas por el INE, el IPC del Archipiélago cifró durante el pasado mes de agosto un ascenso mensual del 0,6%, una décima más que a escala estatal (+0,7%).

Los precios de los “Transportes” destacaron durante el pasado mes de agosto como los más inflacionistas, con un ascenso del 1,7% en las Islas y del 3,3% en el conjunto del país, en un contexto de encarecimiento de los carburantes en los dos territorios, si bien, de menor intensidad en Canarias (+5,8%) frente a la media estatal (+8,2%);
También destacó el repunte que registraron los precios de “Restaurantes y servicios de alojamiento” y de “Vivienda, agua, electricidad, gas y otros combustibles”, cuyos precios se elevaron el pasado mes un 0,3%, en los dos casos, en respuesta, en lo que atañe a los bienes y servicios relacionados con la vivienda, del incremento de la tarifa eléctrica del 1,0% durante el mes de agosto; mientras que el precio de “Alimentos y bebidas alcohólicas” crecieron un 0,3 por ciento.
En cuanto al resto de grupos, todos se mantuvieron en parametros moderados o se mantuvieron invariables, destacando “Información y comunicaciones” (+0,8%) y “Actividades recreativas y deportes” (+0,7%), seguidos por “Muebles, artículos del hogar y artículos para el mantenimiento corriente del hogar” (+0,5%), “Sanidad” (+0,3%), “Bebidas alcohólicas y tabaco” (+0,3%); mientras que se redujeron los precios de “Vestido y Calzado (-0,9%)) y de “Cuidado personal, protección social y bienes y servicios diversos” (-0,1%y los precios de “Seguros y Servicios financiero” y de “Enseñanza” permanecieron constantes en comparación con el mes inmediatamente anterior.

Desde un enfoque interanual, el IPC en las Islas aumentó un 3,8%, cuatro décimas más que el crecimiento que registró en julio (+3,4%); mientras que a escala nacional se aceleraron hasta el 4,3%.
Ahondando en la evolución descrita por los diferentes grupos, “Transportes” se volvió a erigir como el más inflacionista en Canarias, con un crecimiento del 8,2%, inferior al contabilizado a escala estatal (+9,2%), a pesar del mayor crecimiento del precio de los carburantes y los combustibles en Canarias, que volvió a resultar mucho más intenso (+28,7%) que en el conjunto nacional (+21,3%).
También se incrementaron los precios del grupo “Restaurantes y servicios de alojamiento”, con un aumento un 5,2%, cuatro décimas superior al incremento registrado en la media nacional (+4,8%); mientras que el IPC de los “Alimentos y bebidas no alcohólicas” se elevó en comparación a un año antes un 1,8% en el Archipiélago y un 2,3% en la media estatal.
Por su parte, el precio de los bienes y servicios relacionados con “Vivienda, agua, electricidad, gas y otros combustibles” se elevó en Canarias un 3,1%, en comparación con un año antes, mientras que en la media nacional aumentaron un 6,4%; en un contexto de repunte de la factura eléctrica del 8,8% en las Islas y el 10,3% en el conjunto del país.
En lo que concierne al resto de grupo de las Islas, salvo en el caso de “Vestido y Calzado” (-3,5%), todos ellos mostraron incrementos interanuales, destacando “Bebidas alcohólicas y tabaco” (+4,0%), “Información y Comunicaciones” (+3,6%), “Seguros y servicios financieros” (+2,8%) “Cuidado Personal, protección Social y bienes y servicios diversos (+2,3%), “Sanidad” (+2,3%) y “Actividades recreativas, deporte y cultura” (+2,2%), seguidos por “Muebles, artículos del hogar y artículos para el mantenimiento corriente del hogar” (+1,9%) y “Enseñanza” (+1,5%)

Finalmente, la inflación subyacente se elevó un 0,3% mensual, tanto en Canarias como en el conjunto del territorio nacional, al tiempo que, en término interanuales, los precios más estructurales de la cesta de consumo se incrementaron un 2,5% en las Islas, inferior al observado durante agosto por la media estatal (+2,9%) y por debajo del IPC general (+3,8%)

Hostelería y Sanidad tiraron del empleo en agosto, y las Islas cerraron el mes con 2.153 trabajadores más (+0,2%), pese a la fuerte caída de la afiliación media en Educación, derivada del término del curso académico
- Las ramas de Hostelería y Sanidad anotaron un incremento mensual de 1.846 (+1,1%) y 1.035 (+1,0%) trabajadores, en cada caso
- En cambio, la Educación perdió 1.962 efectivos (-3,8%), dada la finalización del curso escolar
- A diferencia de Canarias, la media nacional registró una caída de 162.840 afiliados medios (-0,7%) en agosto, destacando también, sobre todo, la rama educativa, con un descenso de 78.272 personas (-6,0%)
- Por su parte, el desempleo se elevó ligeramente en el Archipiélago, con 291 parados más que en julio, un aumento relativo del 0,20%; frente al repunte mensual del 1,92% anotado en el conjunto del país (+44.419 desempleados)
Las estadísticas más recientes publicadas hoy por el Ministerio de Inclusión, Seguridad Social y Migraciones indican que el empleo en las Islas culminó el mes de agosto con un incremento mensual de 2.153 efectivos, un 0,2% más que en julio, con lo que el número total de afiliados medios en Canarias se situó en 963.791 personas.
En sentido opuesto, el conjunto del país registró una minoración mensual de 162.840 trabajadores, lo que supone una caída relativa del 0,7%, hasta alcanzar las 22.345.226 personas en situación de alta laboral al término del octavo mes del año.

Todos los sectores se situaron en valores positivos en las Islas en términos mensuales, aunque los servicios describieron el avance más destacado, sumando 1.674 efectivos más que el mes precedente (+0,2%).
De forma concreta, las ramas de “Hostelería” y “Sanidad” mostraron las alzas mensuales más notables, con 1.846 (+1,1%) y 1.035 (+1,0%) trabajadores adicionales, respectivamente; que compensaron la pérdida de 1.962 empleos que se apreció en la “Educación” (-3,8%), debido al término del curso escolar.
Por su parte, las “Actividades administrativas y servicios auxiliares” y el “Comercio” también registraron crecimientos importantes, aunque más moderados, cifrados en 688 y 588 trabajadores (+0,9% y +0,4%), en cada caso.

En lo que se refiere al resto de los sectores, la construcción saldó el octavo mes del año con un repunte de 218 afiliados medios (+0,3%); al tiempo que la agricultura y la industria constataron también sendos ascensos mensuales de 140 personas en el primer caso (+0,5%), y de 121 en el segundo (+0,3%).
Por otro lado, la caída del empleo en el conjunto del territorio nacional se trasladó a todos los sectores, si bien, los servicios sobresalieron al registrar 129.119 trabajadores menos que en julio (-0,7%), destacando la caída en “Educación”, cifrada en 78.272 empleos (-6,0%).

En términos interanuales, la afiliación media en Canarias cerró el mes de agosto con 28.908 trabajadores más que un año antes, un alza relativa del 3,1%, la misma que se anotó a escala estatal, donde, en este caso, se tradujo en 679.023 afiliados medios más que en el mismo mes de 2025.
Por sectores, el aumento en las Islas se localizó, en su mayor parte, en los servicios (+25.896 trabajadores), destacando “Hostelería” (+5.550 efectivos), “Sanidad” (+3.800 empleos) y “Educación” (+2.074 personas).
En lo que respecta a las estadísticas de paro registrado, en el Archipiélago se evidenció un aumento mensual de 291 desempleados en el octavo mes del año, un 0,20% más que en julio. No obstante, a nivel nacional, el desempleo también se elevó, aunque lo hizo con una mayor intensidad, apuntando un aumento del 1,92%, con 44.419 parados más que el mes previo.

El conjunto de los servicios anotó el alza más destacada del paro registrado en las Islas, sumando 270 desempleados más en agosto (+0,24%). La construcción y el sector industrial también evidenciaron sendos aumentos mensuales, con 68 y 47 parados más que en julio, en cada caso (+0,59% y +0,91%).
Por el contrario, el colectivo “Sin empleo anterior” y la agricultura constataron disminuciones mensuales, de 79 demandantes en el primer caso (-0,75%), y de 15 en el segundo (-0,66%).

Desde un enfoque interanual, el desempleo en Canarias se redujo en 5.756 efectivos, un retroceso relativo del 3,83%, que resultó más intenso que el apreciado por la media nacional, que se cifró en un 2,91% (-70.593 parados).
La minoración interanual del desempleo se reflejó en todos los sectores, pero lo hizo de forma más notable en los servicios, que registraron 4.235 parados menos que doce meses antes (-3,55%).
A continuación, se situó la construcción, en la que el paro descendió en 1.013 individuos (-8,07%); la industria, que mostró una caída de 182 demandantes (-3,36%); el colectivo “Sin empleo anterior”, con una contracción de 179 parados (-1,68%); y el sector agrario, apuntando 147 efectivos menos en paro (-6,08%).

La CCE reclama soluciones urgentes para que Ceuta recupere la normalidad, la seguridad y su actividad económica
La Confederación Canaria de Empresarios muestra su apoyo a las empresas, autónomos, trabajadores y ciudadanos de Ceuta y reclama una respuesta extraordinaria ante una situación extraordinaria.
La Confederación Canaria de Empresarios (CCE) muestra su firme apoyo y solidaridad con las empresas, autónomos, trabajadores y ciudadanos de Ceuta ante una situación extraordinaria que está alterando gravemente la normalidad de la ciudad y afectando de manera directa a su actividad económica y empresarial.
Ceuta necesita recuperar cuanto antes la normalidad, la seguridad y la confianza.
Sin estabilidad y seguridad no puede desarrollarse con normalidad la actividad económica, no puede mantenerse la confianza y se pone en riesgo la supervivencia de muchas empresas y autónomos.
Una situación extraordinaria exige una respuesta extraordinaria.
La CCE respalda las medidas urgentes planteadas por la Confederación de Empresarios de Ceuta y se suma al apoyo expresado por CEOE.
Las consecuencias económicas ya están afectando especialmente a empresas y autónomos. Por ello, las medidas deben llegar ahora, ser ágiles, sencillas y con la mínima carga burocrática posible.
El objetivo debe ser evitar que una situación coyuntural termine convirtiéndose en un problema estructural de cierres empresariales, endeudamiento y destrucción de empleo.
Proteger a las empresas es proteger el empleo. Y proteger el empleo significa preservar la renta de las familias, el consumo, la capacidad productiva y, en definitiva, la estabilidad económica y social de Ceuta.
Canarias sabe lo que significa estar en primera línea.
Canarias conoce especialmente la dimensión y complejidad del fenómeno migratorio. Nuestra condición de territorio fronterizo nos ha permitido comprobar que ningún territorio especialmente expuesto puede ni debe afrontar en solitario las consecuencias de situaciones migratorias extraordinarias.
Por eso, desde Canarias defendemos con especial convicción que Ceuta necesita la solidaridad y la respuesta efectiva de todas las administraciones.
La presión sobre las fronteras exteriores no puede convertirse exclusivamente en un problema del territorio que la recibe. Es una responsabilidad compartida. La defensa de nuestro territorio y la asunción de responsabilidades deben traducirse en recursos, medios y respuestas concretas cuando las circunstancias lo requieren.
Migración ordenada sí; situaciones extraordinarias, no.
La CCE quiere diferenciar con claridad la situación que atraviesa Ceuta de los movimientos migratorios legales, ordenados y seguros, desarrollados a través de los cauces establecidos y con todas las garantías.
Defender una migración ordenada, capaz de favorecer la integración y de contribuir también a las necesidades de nuestro mercado de trabajo, es plenamente compatible con exigir una actuación firme y eficaz cuando se producen situaciones extraordinarias que generan consecuencias directas sobre la seguridad, los servicios públicos, la convivencia y el normal desenvolvimiento de la actividad económica y empresarial.
La atención humanitaria y el respeto a la dignidad de las personas deben ser compatibles con el cumplimiento de la legalidad, el control efectivo de las fronteras y la protección de la seguridad y la convivencia.
Una sociedad necesita estabilidad y seguridad para desarrollarse en armonía. Y sus empresas necesitan esas mismas condiciones para invertir, crear empleo y generar prosperidad.
Ceuta no puede esperar.
La prioridad en estos momentos debe ser clara: recuperar la normalidad y evitar que el daño económico se convierta en permanente.
La CCE se suma, por ello, a las medidas inmediatas de apoyo a las empresas y autónomos afectados propuestas por la Confederación de Empresarios de Ceuta (CECE) destinadas a preservar el empleo y todos aquellos instrumentos que sean necesarios para recuperar la confianza y el normal funcionamiento de la actividad económica.
La CCE apoya, asimismo, la decisión de nuestra organización de ámbito nacional, CEOE, de celebrar el próximo 9 de septiembre en Ceuta la reunión de sus órganos de gobierno, como muestra del compromiso y respaldo del conjunto del empresariado español con la ciudad, sus residentes y con su tejido productivo.
La sociedad de Ceuta necesita soluciones y recuperar su normalidad.
En definitiva, desde la Confederación Canaria de Empresarios queremos trasladar un mensaje claro e inequívoco: apoyar a los ciudadanos de Ceuta significa proteger el empleo, sostener la actividad económica y contribuir a la recuperación de la estabilidad social que la ciudad necesita.
La seguridad, la convivencia y el derecho de los ceutíes a desarrollar su vida diaria con plena normalidad deben situarse en el centro de cualquier actuación. Restablecer esa normalidad y garantizar la tranquilidad de las personas constituye hoy una responsabilidad compartida y una prioridad de todos.

Acto de firma y apoyo institucional de la Confederación Canaria de Empresarios a la candidatura de Las Palmas de Gran Canaria como Capital Europea de la Cultura 2031
En la mañana de hoy, se ha celebrado en la sede institucional de la Confederación Canaria de Empresarios el acto de firma y de apoyo institucional de la CCE a la candidatura de Las Palmas de Gran Canaria como Capital Europea de la Cultura 2031.
En el acto estuvieron presentes el Presidente de la CCE, Pedro Ortega, el vicepresidente ejecutivo, José Cristóbal García, y la Alcaldesa de Las Palmas de Gran Canaria, Carolina Darias, que estuvieron acompañados por la vicepresidenta de la CCE María de la Salud Gil y el tesorero Virgilio Correa, junto con el concejal de Cultura del Ayuntamiento capitalino, Josué Íñiguez, y el director artístico de la candidatura LPGC’31, José Luis Pérez Ponto.
Con la firma de este Manifiesto la Confederación Canaria de Empresarios, como principal representante de las empresas de Canarias, ha querido ofrecer su total apoyo y voluntad de colaboración a este proyecto compartido entre lo público y lo privado, bajo el convencimiento de que la consecución de este reconocimiento sería de suma importancia ya no solo para Las Palmas de Gran Canaria, sino también para toda la isla y de Canarias en su conjunto, pues pondría en valor y daría un fuerte impulso a los valores culturales y sociales de los territorios insulares en el ámbito europeo.


Conclusiones del Informe de Coyuntura Socioeconómica, Julio 2026
Puede acceder al informe completo a través del siguiente enlace: Julio 2026
Tras casi seis meses desde el inicio de los bombardeos en Irán, el conflicto ha vuelto a recrudecerse en las últimas semanas, por lo que de poco han servido las situaciones de alto el fuego y las negociaciones que desembocaron en el memorando de paz entre Estados Unidos y el país asiático el pasado junio.
La disputa está de nuevo en liza y el Estrecho de Ormuz vuelve a encontrarse en una situación de bloqueo, lo que ha reactivado todos los temores y la incertidumbre ante su impacto en las cadenas suministro globales y en la cotización de las materias primas, sobre todo, los costes energéticos.
No en vano, tanto el precio del petróleo como del gas natural en los mercados internacionales se han elevado de nuevo de forma vertiginosa desde el mes de julio, y en el caso del crudo, el barril de Brent ha vuelto a cotizar por encima de los 90 dólares, y en concreto, ya en agosto, se ha situado hasta un 29% por encima de su valor antes del inicio de la guerra.
Por su parte, el precio del gas natural ha descrito también una evolución muy volátil, superando en los últimos días los 65-66 euros por megavatio hora por primera vez desde 2023, con lo que ya duplica el precio que se registraba antes del comienzo del conflicto.
Otras materias primas como los metales industriales también muestran un comportamiento alcista, al igual que sucede con los precios de los alimentos; a lo que, además, se une una nueva escalada proteccionista por parte de EE. UU., que ha vuelto elevar la tensión en materia comercial, con el anuncio de nuevos aranceles.
En cualquier caso, este escenario de elevada incertidumbre reaviva las expectativas inflacionarias en el corto y medio plazo, aunque tanto la Reserva Federal como el Banco Central Europeo decidieron mantener sin variación los tipos de interés de referencia en sus últimas reuniones del mes de julio, y situarse en una posición de prudencia en espera de observar como se desarrollan los acontecimientos antes de sus próximos encuentros respectivos en septiembre y octubre.
Por otro lado, en cuanto a los resultados de los indicadores económicos más recientes, en las últimas semanas se han ido conociendo los datos de crecimiento del segundo trimestre del año, y en este sentido, la economía de EE. UU. ha dado muestras de enfriamiento, en un periodo que ya recoge los efectos del conflicto con Irán.
El PIB estadounidense cerró el segundo trimestre con un alza trimestral del 0,4% (frente al aumento del 0,5% del periodo anterior). En cuanto a las previsiones, el FMI mantuvo en su último panel la proyección de crecimiento de EE. UU. en el 2,3% de cara al cierre de 2026.
En el caso de China, se observa una ralentización más acusada, con un aumento del PIB del 0,9% trimestral (cuatro décimas menos que el ascenso del periodo anterior), como consecuencia de la debilidad de la demanda interna -sobre todo de la inversión- y la crisis inmobiliaria; si bien, las exportaciones mantuvieron un buen ritmo de crecimiento.
No obstante, en este escenario, el FMI mejoró en dos décimas la previsión del PIB de China para 2026, hasta el 4,6%, lo que, en todo caso, confirmaría la desaceleración del crecimiento de la economía asiática.
Por lo que se refiere a la Eurozona, y a pesar del escenario marcado por el conflicto en Oriente, el PIB del Área mostró en el segundo trimestre un crecimiento trimestral mejor de lo esperado, cifrado en un 0,4%, aunque es importante tener en cuenta algunos matices, dado que sigue habiendo desigualdad entre países.
Así, Alemania volvió a perder fuerza en el trimestre analizado, con un aumento trimestral del PIB del 0,2% (dos décimas menos que el primer periodo), y aún sigue atravesando notables problemas en la industria y, en general, en el sector privado.
Con respecto a Francia, se apreció una ligera mejora en el segundo trimestre, retomando cifras positivas (+0,2%), tras el descenso del periodo anterior (-0,1%); mientas que Italia también emitió señales de estancamiento, con un alza del PIB del 0,2% (una décima menos que en el primer periodo).
Por otra parte, España volvió a situarse por encima de la media europea en términos de crecimiento, y el PIB nacional culminó el periodo con un avance trimestral del 0,7%, una décima por encima del periodo previo.
Con todo, en este contexto, el FMI ha rebajado en dos décimas las previsiones para la Eurozona, y espera que crezca un 0,9% al término de 2026, lo que supone una ralentización del crecimiento con respecto al pasado ejercicio (+1,4%). En relación con Alemania y Francia también se han moderado las proyecciones de cara al cierre del año, en una décima en el primer caso, hasta el 0,7%; y en tres en el segundo, hasta el 0,6%; mientras que para España se mantiene la previsión en el 2,1%, profundizando en la desaceleración del crecimiento de nuestra economía (siete décimas menos que en 2025).
Entrando ahora en un análisis más detallado de las cifras de la economía española, las estadísticas de avance de la Contabilidad Trimestral señalan que el PIB nacional, como ya indicamos, experimentó un incremento trimestral del 0,7% durante el segundo periodo del presente año.
El consumo doméstico anotó el alza trimestral más destacada, cifrada en un 0,7%, en un escenario en el que la inversión mostró un menor dinamismo, y saldó el periodo con un ascenso trimestral del 0,4 por ciento.
También sobresalió el sector exterior, que recuperó valores positivos, culminando el segundo trimestre de 2026 con un avance del 0,8% en el caso de las exportaciones, y del 0,6% en el de las importaciones.
En términos interanuales, el PIB de España creció un 2,7% por cuarto trimestre consecutivo, en un contexto en el que la demanda interna redujo en dos décimas su aportación al crecimiento, hasta los 3,3 puntos, aunque sigue compensando la contribución negativa, de seis décimas en este caso, de la demanda exterior.
En el ámbito de Canarias, también se han publicado recientemente los datos de crecimiento del segundo trimestre del año, y según estos, el PIB de las Islas habría saldado el periodo con un alza trimestral del 0,9%, la misma variación del trimestre anterior. De esta manera, la economía del Archipiélago volvió a mostrar un crecimiento por encima de la media nacional (+0,7%).
Por sectores de actividad, los servicios mostraron el mayor dinamismo, con un avance del 1,4%; seguidos de la industria, cuyo VAB se elevó un 0,6% con respecto al trimestre precedente. En cambio, tanto el sector agrario como la construcción se situaron en valores negativos, con sendas caídas trimestrales del 2,6% y del 0,2%, respectivamente.
En relación con los datos interanuales, el PIB canario aumentó a razón de un 2,9% en el segundo trimestre, superando también en dos décimas el crecimiento del conjunto del país (+2,7%); si bien, se situó por debajo del incremento descrito por las Islas en el trimestre anterior (+3,1%).
En lo referente a los precios, los últimos datos indican que la inflación general acusó en el mes de julio un repunte mensual del 0,3% en el ámbito del Estado; mientras que en Canarias se mantuvo sin variación, debido al efecto que las rebajas ejercieron en el grupo de Vestido y Calzado (-13,7%), y al descenso de los precios de los combustibles (-1,8%), que mantuvieron sin variación al grupo “Transporte”.
En sentido opuesto, el encarecimiento del 5,6% de los carburantes y combustibles a escala estatal elevó los precios del “Transporte”, a razón de un 2,3% mensual.
En comparación con los datos de hace un año, el IPC mostró un aumento del 3,4% en las Islas, dos décimas por debajo de la media nacional, que evidenció un repunte interanual del 3,6 por ciento.
Desde este enfoque, los precios de consumo se mantienen en un nivel muy elevado debido, sobre todo, a un escenario global muy condicionado por el alza en los precios energéticos y, en este sentido, los precios del “Transporte” continúan al alza y anotaron un crecimiento interanual del 6,7% en Canarias en el séptimo mes del año, derivado del ascenso del 19,9% que observaron los combustibles en las Islas.
La componente subyacente se incrementó en julio un 0,1% mensual en el Archipiélago, y se situó en el 2,6% en comparación con el dato de hace un año, cuatro décimas menos que el total nacional (+3,0%).
Considerando a continuación las cifras más recientes del mercado laboral, el número de afiliados en el conjunto del Estado saldó el mes de julio con un ligero aumento mensual de 1.434 trabajadores, un 0,01% más que en el mes previo. Destacaron los servicios, con 27.131 altas adicionales (+0,2%), aunque el sector agrario anotó una notable caída de 31.189 efectivos (-2,9%).
En comparación con el mismo mes de 2025, la afiliación también aumentó, y apuntó un ascenso del 2,8%, que supone 610.993 empleos adicionales.
En Canarias, el empleo también anotó un resultado positivo, y finalizó el mes de julio con un alza de 3.790 afiliados -un 0,4% más que en junio-, que se concentró, fundamentalmente, en los servicios, que sumaron 3.135 trabajadores adicionales (+0,4%). De forma particular, destacaron las ramas de la “Hostelería”, “Sanidad” y “Comercio”, con aumentos de 3.529, 1.894 y 1.059 nuevos afiliados, en cada caso (+2,1%, +1,8% y +0,7%).
Desde una perspectiva interanual, la afiliación en las Islas se incrementó en 27.021 trabajadores, un avance relativo del 2,9% -que supera en una décima el nacional-, hasta contabilizar un total de 956.570 efectivos en situación de alta laboral al término del mes de julio.
En lo concerniente al paro registrado, en el conjunto del país se apuntó un aumento de 19.517 desempleados en julio, un 0,85% adicional; frente al alza del 1,24% apreciada en Canarias, donde se registraron 1.759 parados más que en el mes previo.
Sin embargo, los datos oficiales también ponen de manifiesto que los demandantes de empleo ocupados, el colectivo en el que el SEPE encuadra los fijos discontinuos inactivos, culminaron el séptimo mes del año en Islas con un alza mensual de 3.448 personas (+8,4%), y ya acumulan entre enero y julio, un aumento del 26,6%, 9.351 adicionales, lo que podría estar infraestimando los datos de desempleo.
Por lo referido a las últimas estadísticas del turismo, las cifras de entrada de viajeros en Canarias desde el extranjero, publicadas por AENA, muestran que se recibieron 1.271.108 visitantes durante el mes de julio, 196.147 más que el mes precedente (+18,2%).
En términos interanuales, esto supone un aumento muy moderado de 299 turistas, un 0,02% adicional; aunque en lo que va de año, siguen observándose signos de enfriamiento en el sector, que viene de marcar niveles máximos en los últimos ejercicios, acumulando 57.167 visitantes foráneos menos que entre enero y julio de 2025 (-0,6%).
En definitiva, la situación del panorama global continúa muy afectada por la incertidumbre derivada de la inestabilidad geopolítica y los conflictos, en un contexto en el que la guerra en Oriente Medio sigue condicionando la evolución de los precios energéticos, y por tanto, también la inflación general y el crecimiento económico.
Además de esto, en el caso de Canarias seguimos enfrentando una serie de retos pendientes que deben ser superados para garantizar el crecimiento y la creación de empleo, como la baja productividad de nuestra economía; el grave problema que supone el absentismo, que continúa creciendo; la situación de emergencia energética; la emergencia habitacional y la escasez de vivienda; o el problema de las vacantes, que sigue lastrando a las empresas a la hora de incorporar mano de obra con la cualificación requerida, entre otras cuestiones.
Conclusiones del Informe de Coyuntura Socioeconómica, Junio 2026
Puede acceder al informe completo a través del siguiente enlace: Junio 2026
La firma del memorando de paz entre Estados Unidos e Irán el pasado 19 de junio y la reapertura del Estrecho de Ormuz han corregido parte de la elevada incertidumbre que ha venido acusando la economía mundial en los últimos meses y ya comienzan a apreciarse mejoras en indicadores de inversión y en la cotización de materias primas en los mercados internacionales.
En el ámbito de la energía, el precio del barril de Brent ha moderado su cotización de manera significativa en los primeros días de julio hasta el entorno de los 70 dólares por barril, tras haberse situado por encima de los 118 dólares durante los meses de marzo y abril, mientras que el gas natural ha retrocedido hasta los 44 euros por megavatio y hora, su nivel más bajo desde el pasado mes de mayo.
En el plano bursátil, la firma del acuerdo y las menores tensiones en las cadenas de suministro energéticos ha favorecido una recuperación prácticamente generalizada de la confianza inversora, posicionando a los principales índices mundiales en máximos anuales.
No obstante, pese a este incipiente mejoría, los riesgos se mantienen y persiste un elevado grado de incertidumbre tanto sobre el alcance efectivo de la aplicación del acuerdo, como sobre el ritmo al que podrá restablecerse de forma plena el tráfico de suministros a través del Estrecho de Ormuz, lo que sumado a los desajustes de oferta provocados por la reducción de la producción petrolera durante el conflicto, y el incremento acumulado de los costes energéticos, aconsejan mantener una valoración prudente sobre las perspectivas económicas para el corto y el medio plazo.
En línea con este escenario, los principales organismos económicos internacionales mantienen, con carácter general, sus previsiones de enfriamiento económico para 2026. Este es el caso del FMI, que proyecta que el ejercicio finalice con un crecimiento del 3,1%, frente al 3,3% que preveía antes del conflicto, o el Banco Mundial, que sitúan el avance de la economía global en el 2,5%, una décima menos de lo anticipado en enero y cuatro décimas menos que en 2025.
En materia monetaria, el BCE elevó en junio los tipos de interés de depósito en 25 pb, hasta el 2,25%, su primera subida en tres años, si bien, en un contexto donde las menores presiones inflacionistas derivadas de la moderación de los precios energéticos de las últimas semanas, ha rebajado las expectativas de un mayor endurecimiento monetario a corto plazo, cuando hace apenas unas semanas se descontaba una nueva subida de los tipos en julio y otra en septiembre.
Por su parte, la Reserva Federal los mantuvo en junio aún en el rango del 3,50%-3,75%, por tercera reunión consecutiva.
En todo caso, el endurecimiento de las condiciones de financiación y la persistencia de las incertidumbres de los últimos meses se ha trasladado al Euríbor con un incremento de 60 pb en lo que va de año, lo que constituye un factor adicional de presión sobre el consumo y la inversión en las principales economías europeas, reforzando el escenario de enfriamiento gradual de la actividad que se espera para la segunda mitad del ejercicio.
En cuanto la evolución económica más reciente, los indicadores de actividad apuntan a que la recuperación del consumo en EE. UU. ha seguido su curso, si bien, en un contexto donde los últimos datos del mercado laboral han sorprendido a la baja y apuntan a una cierta pérdida de impulso.
En junio, la creación de empleo en el país norteamericano mostró señales de moderación, con un aumento de 57.000 nuevos puestos de trabajo, frente a los 129.000 que se registraron en mayo, y ello en un contexto donde cabe destacar la caída de 61.000 empleos asociados al sector del ocio y la hostelería, y que se produjo en sentido contrario a las expectativas de crecimiento que se esperaban por la celebración de la Copa del Mundial de Fútbol.
Con respecto a China, su actividad ha seguido manteniendo un crecimiento sostenido, apoyada en buena parte en el dinamismo de sus exportaciones de productos de mayor valor añadido, como los semiconductores, los equipos informáticos o los vehículos eléctricos, cuyas ventas al exterior habrían crecido en junio por encima del 19,0% interanual, mientras que la demanda interna, en cambio, continúa mostrando una mayor debilidad, especialmente en el mercado inmobiliario.
En cuanto a la Eurozona, su economía continúa siendo una de las más expuestas a los efectos acumulados del encarecimiento energético. La fragilidad de la actividad industrial, el menor dinamismo del consumo y la persistencia de un crecimiento moderado siguen limitando la capacidad de expansión de las economías del Eurogrupo, y particularmente en aquellas que cuentan con una especial exposición a la industria manufacturera y el comercio exterior como Alemania.
Con todo, en lo que atañe a la inflación, el dato de avance de Eurostat indica que el IPCA se moderó en junio hasta el 2,8% interanual, cuatro décimas por debajo del dato mayo (+3,2%), y en un contexto donde la inflación subyacente redujo su avance hasta el 2,2%, una décima menos que en el mes anterior, y la asociada a los servicios lo hizo hasta el 3,2%, tres décimas menos en comparación con la que cifró en mayo (+3,5%).
En este escenario, el Gobierno de España ha actualizado su cuadro económico, como paso previo a la elaboración del proyecto de PGE para 2027, donde ha elevado en cuatro décimas el crecimiento del PIB para 2026, hasta situarlo en el 2,6%, en previsión de la menor incertidumbre derivada de la desescalada de la guerra en Irán y el dinamismo de la economía en los primeros meses del año. En cuanto a los objetivos de gasto, fijan la senda de déficit en el 1,8% para 2027, el 1,6% para 2028 y el 1,5% para 2029, y elevan el techo de gasto a 226.032 millones de euros, un 6,6% más que en 2026.
En cuanto a la evolución económica de nuestro país, los últimos indicadores publicados apuntan a que la economía ha seguido manteniendo la inercia y registrado un comportamiento favorable, al abrigo de los altos niveles que mantiene el mercado laboral y la fortaleza de los servicios y la demanda interna, que continúan sosteniendo el crecimiento, si bien, agudizando los síntomas crecientes de fragilidad y pérdida de impulso que se han venido observando en el último año.
No en vano, en materia de empleo, la afiliación a la Seguridad Social en el conjunto nacional se redujo, al último día de junio, en 116.959 efectivos (-0,5%), aunque en comparación con el mismo mes de 2025, avanzó un 2,8%, sumando 603.257 nuevos inscritos con respecto a un año antes.
Por su parte, Canarias finalizó el pasado mes de junio con una caída de 12.176 afiliados (-1,3%), que se concentró en los servicios, donde se destruyeron 13.187 empleos (-1,6%), sobre todo, en ramas como la “Educación” y los “Transportes”, con 6.262 y 1.959 trabajadores menos, por la finalización del curso escolar, o la “Hostelería”, con una caída de 1.418 empleos, en un contexto de temporada baja turística, pero también en otras como las “Actividades administrativas”, y “Sanidad”, en cuyo caso se destruyeron 3.214 y 1.446 empleos, respectivamente.
Con respecto a un año antes, la afiliación en Canarias se habría incrementado en 27.480 individuos, un avance del 3,0%, hasta contabilizar un total de 952.780 trabajadores al cierre del sexto mes de 2026.
En cuanto al paro registrado, el total de desempleados en el Archipiélago se redujo durante junio en 2.189 personas, un descenso del 1,51%, superior a la caída del 1,24% anotada en el conjunto del país (-28.739 parados)
Sin embargo, se debe volver a incidir en que estas cifras podrían estar infraestimadas, ya que solo entre mayo y junio los demandantes de empleo ocupados, donde el SEPE encuadra a los fijos discontinuos inactivos, aumentaron en las Islas en 2.977 personas (+7,8%); y ya acumulan, en lo que va de año, un incremento de 5.903 demandantes (+16,8%)
En materia de IPC, los datos de mayo (últimos disponibles) indican que los precios crecieron en Canarias un 0,1% mensual y un 3,2% con respecto a un año antes, los mismos resultados que en la media nacional, lo que, en términos interanuales, implica eliminar el diferencial que se venía registrando en las Islas con respecto al conjunto del Estado.
El grupo “Transportes” volvió a destacar como el más inflacionista en Canarias, con un aumento del 0,5%, a diferencia que en el conjunto del Estado, donde este grupo redujo su IPC un 0,2%, en un contexto de abaratamiento de los carburantes de mayor intensidad en el conjunto nacional (-2,1%) que en Canarias (-0,5%).
Por su parte, los precios de “Restaurantes y servicios de alojamiento” se incrementaron en las Islas un 0,2%, y los de “Vivienda” un 0,1%, en contraste con el retroceso del 0,1% que cifró en la media nacional, en un escenario, en este caso, de caída de la tarifa eléctrica del 0,1% en el Archipiélago y del 0,7% en el conjunto nacional.
En términos interanuales, el IPC en las Islas aumentó un 3,2%, al igual que en la media nacional, y superó en dos décimas el crecimiento que registró en abril (+3,0%)
Desde este enfoque, los precios de “Transportes” repuntaron un 9,6% en las Islas, más de dos puntos por encima de la media estatal (+7,4%), y los combustibles lo hicieron un notorio 28,1%, más del doble que en el conjunto del Estado, donde se elevaron un 12,3 por ciento.
La inflación subyacente, que excluye el impacto de los precios energéticos y los alimentos frescos sobre el IPC, se elevó en mayo un 0,2% mensual en las Islas, y se situó en el 2,5% en comparación a hace un año, cinco décimas menos que en la media nacional (+3,0%) y siete menos que el crecimiento del IPC general (+3,2%).
Con respecto al turismo, los últimos datos de AENA, indican que durante el pasado mes de mayo, el número de turistas extranjeros que llegaban a las Islas se habría reducido en un 11,5%, lo que implicaba 139.970 turistas menos en un mes.
El dato acumulado en los cinco primeros meses del ejercicio también arroja un balance negativo y anota una caída de 21.171 turistas menos que en el mismo periodo del ejercicio anterior, lo que supone un descenso de 0,3%, hasta contabilizar un total de 6.875.176 viajeros foráneos.
Otros indicadores sectoriales relacionados con la demanda interna continúan reflejando signos de enfriamiento, como es el caso de la matriculación de vehículos, que acumula una caída durante el primer semestre del año del 5,8%, o el tráfico portuario en la provincia de Las Palmas, en cuyo caso acumula un retroceso hasta el mes de mayo del 0,2%, con respecto al mismo periodo de 2025.
A la espera de conocer los avances en las negociaciones entre EE. UU. e Irán, las mejores perspectivas sobre el alcance y la duración del conflicto y la moderación de los precios energéticos, han contribuido a aliviar uno de los principales focos de riesgo que condicionaban las previsiones realizadas a comienzos del segundo trimestre, permitiendo unas expectativas de inflación más favorables y de un endurecimiento menor al esperado de la política monetaria.
No obstante, aunque los datos disponibles indican que nuestra economía sigue manteniendo una inercia positiva y unos altos niveles de actividad, los signos de enfriamiento que denota la demanda turística y otros indicadores económicos, resaltan la necesidad de no aplazar la corrección de los déficits estructurales de los que hemos venido alertando en anteriores informes, como la baja productividad, el elevado absentismo laboral, la dificultad para cubrir vacantes, la cada vez mayor presión fiscal sobre las empresas y las familias, la escasez de vivienda o la emergencia energética, que comprometen tanto el bienestar social como la competitividad de nuestro tejido productivo.

Conclusiones del Informe de Coyuntura Socioeconómica, Mayo 2026
Puede acceder al informe completo a través del siguiente enlace: Mayo 2026
La coyuntura económica global continúa fuertemente condicionada por los efectos y las incertidumbres que el conflicto bélico en Oriente Medio está generando sobre el comercio internacional y los mercados de materias primas.
Ello a pesar del anuncio de la firma de un acuerdo de paz entre EE. UU. e Irán y la posible reapertura del estrecho de Ormuz, que ha sido recibido de manera favorable por los mercados, moderando en parte las tensiones en los precios energéticos y propiciando una cierta recuperación de la confianza inversora, pero sin terminar de despejar las incertidumbres. No en vano, la falta de concreción sobre el alcance efectivo del anuncio y las dudas existentes acerca de su aplicación práctica mantienen abiertas numerosas incógnitas sobre la evolución futura del conflicto y sus posibles repercusiones económicas.
En consecuencia, aunque la economía mundial está mostrando una capacidad de resistencia mayor de la esperada, persisten los riesgos asociados a eventuales alteraciones en los mercados de materias primas y de productos derivados como los combustibles o los fertilizantes, y en las cadenas globales de suministros, y ello en un contexto donde buena parte de las economías avanzadas continúan enfrentándose a un entorno de crecimiento moderado y una elevada sensibilidad ante perturbaciones externas.
Las previsiones de crecimiento mundial formuladas por los distintos organismos económicos proyectan un enfriamiento generalizado de la actividad durante los próximos trimestres y con un carácter más acusado del inicialmente previsto, debido a la persistencia de las incertidumbres geopolíticas, las tensiones comerciales, la reactivación de los riesgos inflacionistas, la elevada volatilidad de los mercados y unas condiciones financieras más restrictivas.
En este contexto, aunque en las últimas semanas su cotización se ha moderado hasta los 81,41 dólares por barril, el precio del Brent continúa mostrando una alta volatilidad y se sitúa todavía un 12,2% por encima de los valores previos al conflicto; mientras que el gas natural, pese a haber reducido también su precio hasta los 42,22 euros el megavatio/hora, su nivel más bajo desde abril, acumula desde finales de febrero un incremento del 32,1 por ciento.
Por su parte, en materia monetaria, ante el riesgo de que las tensiones inflacionistas se consoliden y se trasladen al conjunto de la economía, el BCE acordó, en su reunión de junio, elevar los tipos de interés en 25 pb, hasta situar los de facilidad de depósito en el 2,25%. Este aumento supone la primera subida en los últimos tres años, tras haberlos mantenido inalterados desde junio de 2025, y cabría esperar, incluso, nuevos aumentos de tipos de cara al cierre del año.
La FED, por su parte, mantiene los tipos de referencia en el rango del 3,50%-3,75%, si bien, no se descarta un sesgo más restrictivo en próximos meses y previendo un recorte de su balance, que se sitúa actualmente en el entorno de los 6,7 billones de dólares, en un contexto de un elevado endeudamiento.
Con respecto a la evolución económica más reciente, la economía en Estados Unidos ha seguido manteniendo un comportamiento relativamente sólido, apoyada principalmente en la fortaleza del consumo privado y el dinamismo de su mercado laboral, tras haber registrado un aumento del empleo en mayo de 172.000 efectivos, lo que, sumado a la revisión al alza de los datos de marzo y abril, implica la creación de 565.000 puestos de trabajo en los tres últimos meses
No obstante, se aprecian señales mixtas, toda vez que algunos indicadores de actividad comienzan a reflejar una cierta desaceleración, mientras que la inflación continuó repuntando durante el pasado mes de mayo, hasta el 4,2% interanual, 4 décimas más que en abril y su máximo valor de los últimos tres años, en un contexto en el que la inflación núcleo, aunque se mantiene más contenida, se elevó el pasado mes en una décima, hasta situarse en el 2,9 por ciento.
En China, los datos más recientes apuntan a que su economía también está mostrando una cierta robustez, gracias, en gran parte, al impulso que está suponiendo el despegue de la Inteligencia Artificial y el desarrollo de las energías verdes en buena parte del mundo, sectores en los que el país asiático se ha convertido en un referente mundial, incrementando con ello sus exportaciones de alto valor. Con todo, este mejor comportamiento pudiera verse menoscabado en los próximos meses debido a que su economía concentra una mayor dependencia de los flujos energéticos procedentes del Golfo pérsico con respecto a otros territorios.
En cuanto a la Eurozona, la economía continúa siendo una de las más expuestas a los efectos derivados del encarecimiento energético. La debilidad de la actividad industrial, el menor dinamismo del consumo y la persistencia de un crecimiento moderado siguen limitando la capacidad de expansión de las principales economías del Eurogrupo, y particularmente en aquellas que cuentan con una especial exposición a la industria manufacturera y el comercio exterior como Alemania.
En lo que atañe a la inflación, el IPCA se volvió a acelerar en mayo hasta el 3,2% interanual, dos décimas más que en abril (+3,0%) y seis más que en marzo (+2,6%), destacando el aumento del 10,9% en los productos energéticos, mientras que la inflación subyacente creció un 2,5%, destacando, en este caso, el repunte del 3,5% en la inflación de los servicios. En este contexto, el BCE prevé que los precios de la Eurozona se sitúen, en promedio, en el 3,0% en 2026, el 2,3% en 2027 y el 2,0% en 2028; al tiempo que la componente subyacente aumentaría en un promedio del 2,5% en 2026 y 2027, y del 2,2% en 2028.
Trasladando el análisis a España, la economía de nuestro país continuó mostrando una evolución más favorable con respecto al resto del Eurogrupo, sustentada por la resistencia del consumo privado y del empleo debido, sobre todo, a la contribución de los servicios. No obstante, también comienzan a consolidarse los síntomas de moderación en determinados indicadores de actividad, en un contexto marcado por el aumento de los costes empresariales, el encarecimiento de la financiación y la incertidumbre asociada a la evolución del entorno internacional.
En lo que atañe al mercado laboral, las estadísticas de afiliación a la Seguridad Social en el conjunto nacional cifran un aumento del empleo, al último día de mayo, de 340.472 efectivos (+1,5%), al tiempo que, en comparación con el mismo mes de 2025, la afiliación avanzó un 2,7%, sumando 578.165 nuevos inscritos con respecto a un año antes.
Por su parte, Canarias finalizó el quinto mes del año con un repunte de 10.660 afiliados, un aumento del 1,1%, que se concentró, sobre todo, en los servicios, donde se crearon 9.205 nuevos empleos (+1,1%) y particularmente en las “Actividades Administrativas” (+2,4%; +1.820 empleos), “Sanidad” (+1,5%; +1.521 empleos) y “Comercio” (+1,0%; +1.521 empleos).
Con respecto a un año antes, la afiliación en Canarias se habría incrementado en 26.613 individuos, un avance del 2,8%, que resultó una décima superior al nacional (+2,7%), hasta contabilizar un total de 964.956 trabajadores al cierre del quinto mes de 2026.
En cuanto al paro registrado, el número de desempleados en el Archipiélago se redujo durante el mes de mayo en 763 personas, un descenso del 0,52%, frente a la caída del 1,54% anotada en el conjunto del país (-36.323 parados)
Con todo, se debe volver a destacar un nuevo aumento de los demandantes de empleo ocupados, grupo donde el SEPE encuadra los fijos discontinuos inactivos, que entre los meses de enero a mayo se han elevado en Canarias en 2.926 personas.
En materia de IPC, los datos de mayo indican un crecimiento mensual de los precios en Canarias del 0,1%, y que se eleva hasta el 3,2% si comparamos los datos con respecto al mes de mayo de 2025, los mismos resultados que en la media nacional, lo que, en términos interanuales, implica eliminar el diferencial que se venía registrando en las Islas con respecto al conjunto del Estado.
Durante mayo, el grupo “Transportes” siguió destacando como el más inflacionista en Canarias, con un aumento del 0,5%, a diferencia que en el conjunto del Estado, donde este grupo redujo sus precios un 0,2%, en un contexto de abaratamiento de los carburantes de mayor intensidad en el conjunto nacional (-2,1%) que en Canarias (-0,5%).
Por su parte, “Restaurantes y servicios de alojamiento” incrementó sus precios un 0,2% en las Islas y un 0,6% en el conjunto del país, mientras que los relacionados con la “Vivienda” lo hicieron un 0,1%, en contraste con el retroceso del 0,1% que cifró este mismo grupo en la media nacional, en un escenario, en este caso, de caída de la tarifa eléctrica del 0,1% en el Archipiélago y del 0,7% en el conjunto nacional.
El IPC de “Alimentos y bebidas alcohólicas” se mantuvo invariable en comparación con el mes de abril anterior, tanto en Canarias como en el conjunto del país; mientras que las “Actividades recreativas, deporte y Cultura” redujo sus precios durante mayo (-0,6% Islas; -0,3% Estatal), al igual que “Vestido y Calzado (-0,5% Canarias; -0,1% Nacional).
En términos interanuales, el IPC en las Islas aumentó un 3,2%, al igual que en la media nacional (+3,2%), y supera en dos décimas el crecimiento que registró en abril (+3,0%)
Desde este enfoque, los precios de “Transportes” repuntaron un 9,6% en las Islas, más de dos puntos por encima de la media estatal (+7,4%), y los combustibles lo hicieron un notorio 28,1%, más del doble que en el conjunto del Estado, donde se elevaron un 12,3 por ciento.
Por su parte, los precios de “Restaurantes y servicios de alojamiento” y los “Alimentos” anotaron crecimientos respectivos del 5,4% y del 4,8%, en comparación con mayo de 2025; mientras que, por el contrario, el otro grupo más estrechamente relacionado con la energía, “Vivienda”, cifró un retroceso en las Islas del 1,2%, en sintonía con el descenso de la factura eléctrica (-5,9%), con respecto a un año antes.
La inflación subyacente, que excluye el impacto de los precios energéticos y los alimentos frescos sobre el IPC, se elevó en mayo un 0,2% mensual en las Islas, y se situó en el 2,5% en comparación a hace un año, cinco décimas menos que en la media nacional (+3,0%) y siete menos que el crecimiento del IPC general (+3,2%).
Con respecto a la actividad turística, los últimos datos de AENA indican que, a lo largo del quinto mes del año, entraron en Canarias un total de 1.082.208 viajeros foráneos, una caída de 139.970 turistas (-11,5%) con respecto a abril y de 4.475 personas (-0,4%) en comparación con el dato de hace un año.
De este modo, en lo que va de año habrían llegado a las Islas un total de 6.875.176 viajeros foráneos, lo que implica una caída del 0,3%, esto es, 21.171 turistas menos que en el mismo periodo de 2025.
En definitiva, los datos disponibles indican que nuestra economía ha seguido manteniendo una inercia positiva, apoyada en la fortaleza del empleo y unos niveles de actividad que continúan siendo elevados, sobre todo, en las actividades más ligadas a los servicios turísticos.
No obstante, los síntomas de enfriamiento que denota la demanda turística, sumado al repunte de las presiones inflacionistas y el notorio aumento de los costes asociados a la energía y al transporte, configuran un escenario no exento de riesgos que aconseja apostar de manera decidida por medidas de impulso a la inversión, la formación del capital humano y la incorporación de nuevas tecnologías, así como avanzar en reformas y actuaciones orientadas a fortalecer la competitividad del tejido productivo, en un entorno internacional cada vez más exigente e incierto.

El IPC crece en Canarias un 0,1% durante el mes de mayo y se acelera hasta el 3,2% con respecto a un año antes, igualando la media nacional.
- La inflación general en el mes de mayo en Canarias alcanza la media nacional y se elimina el diferencial que venían registrando los precios en las Islas en el último año con respecto al conjunto del Estado.
- El grupo “Transportes” siguió destacando como el más inflacionista en Canarias, con un encarecimiento del 0,5%, a diferencia de lo sucedido en el conjunto del estado donde este grupo experimentó un descenso de los precios del 0,2%, en un contexto de abaratamiento de los carburantes que resultaba especialmente intensa en el conjunto del territorio nacional (-2,1%) frente a la disminución, más moderada que se observada en Canarias (-0,5%).
- Los precios de “Restaurantes y servicios de alojamiento” se incrementaron en las Islas un 0,2% (+0,6% Nacional) y los relacionados con la “Vivienda” un 0,1%, frente al retroceso del 0,1% que cifró este grupo en la media nacional, en un escenario, en este caso, de caída de la tarifa eléctrica del 0,1% en el Archipiélago y del 0,7% en el conjunto nacional
- El IPC en el grupo de “Alimentos y bebidas alcohólicas” se mantuvo invariable en comparación con los precios que registró en abril, tanto en Canarias como en el conjunto del país.
- En términos interanuales, el IPC se elevó hasta el 3,2% en el Archipiélago, dos décimas más que en abril, mientras que, en el conjunto del Estado, la inflación se mantuvo en el 3,2%, el mismo resultado que cifró el mes anterior.
- En comparación con los datos de hace un año, los precios en el “Transportes” se han encarecido un 9,6% en las Islas, más de puntos por encima que escala estatal (+7,4%), y los combustibles se han encarecido un notorio 28,1% en Canarias, más del doble que en el conjunto del Estado, donde se han incrementado en 12,3 por ciento.
- Por su parte, el grupo de “Restaurantes y servicios de alojamiento” y los “Alimentos” anotaron un crecimiento interanual en los precios del 5,4%, y del 4,8%, en comparación con mayo de 2025.
- El otro grupo más estrechamente relacionado con la energía, “Vivienda”, cifró un retroceso interanual en las Islas del 1,2%, en sintonía con el descenso de la factura eléctrica (-5,9%), con respecto a un año antes.
- La inflación subyacente, que excluye el impacto de los precios energéticos y los alimentos frescos sobre el IPC, se elevó en mayo un 0,2% mensual en las Islas, y se situó en el 2,5% en comparación a hace un año, cinco décimas menos que en la media nacional (+3,0%) y siete menos que el crecimiento del IPC general (+3,2%).
Según las estadísticas más recientes publicadas por el INE, el IPC del Archipiélago cifró durante el pasado mes de mayo un ascenso mensual del 0,1%, el mismo resultado que a escala estatal (+0,1%).

Por grupos, durante el mes de mayo volvió a destacar el aumento en las Islas de los precios de “Transportes”, con un ascenso del 0,5%, al contrario que a escala nacional, donde se redujeron un 0,2%, en un contexto de abaratamiento de los carburantes en los dos territorios, si bien, de menor intensidad en Canarias (-0,5%) frente a la media estatal (-2,1%).
También destacó el repunte que mostró “Restaurantes y Hoteles”, cuyos precios se elevaron el pasado mes un 0,2%, y que, en este caso, resultó de menor intensidad que el incremento contabilizado por este mismo grupo en la media nacional (+0,6%).
Por su parte, los precios del grupo “Vivienda, agua, electricidad, gas y otros combustibles” experimentaron durante el mes de mayo un repunte del 0,1% en Canarias y un descenso del 0,1% en el ámbito nacional; en un escenario de caída de la factura eléctrica del 0,1% en Canarias y el 0,7% en el conjunto del país.

Los precios del grupo “Alimentos y bebidas alcohólicas” se mantuvieron invariables en comparación con los que registró en abril, tanto en Canarias como en el conjunto del país; mientras que “Actividades recreativas, deporte y Cultura” redujo su IPC durante mayo (-0,6% Islas; -0,3% estatal), al igual que “Vestido y Calzado (-0,5% Canarias; -0,1% Nacional).
En cuanto al resto de grupos, todos se mantuvieron en parametros moderados o se mantuvieron invariables, destacando “Cuidado personal, protección social y bienes y servicios diversos” (+0,6%), seguidos por “Seguros y Servicios financiero” (+0,2%) y “Bebidas alcohólicas y tabaco” (+0,2%), “Sanidad” (+0,1%); mientras que se redujeron los precios de “Muebles, artículos del hogar y artículos para el mantenimiento corriente del hogar” (-0,1%), y los precios de “Enseñanza” y de “Información y comunicaciones” permanecieron constantes en comparación con el mes inmediatamente anterior.

Desde un enfoque interanual, el IPC en las Islas aumentó un 3,2%, el mismo resultado que en la media nacional (+3,2%) y dos décimas más que el crecimiento que registró en abril (+3,0%)
Ahondando en la evolución descrita por los diferentes grupos, “Transportes” se erigió como el más inflacionista en Canarias, con un crecimiento del 9,6%, superior al contabilizado a escala estatal (+7,4%), en un escenario de crecimiento del precio de los carburantes y los combustibles, que en Canarias volvió a resultar mucho más intenso (+28,1%) que en el conjunto nacional (+12,3%).
También se incrementaron los precios del grupo “Restaurantes y servicios de alojamiento”, con un aumento un 5,4%, seis décimas superior al incremento registrado en la media nacional (+4,8%); mientras que el IPC de los “Alimentos y bebidas no alcohólicas” se elevó en comparación a un año antes un 1,5% en el Archipiélago y un 2,2% en la media estatal.
En el lado opuesto, el precio de los bienes y servicios relacionados con “Vivienda, agua, electricidad, gas y otros combustibles” se redujo en Canarias un 1,2%, en comparación con un año antes, al contrario que en la media nacional, donde se elevaron un 1,4%; en un contexto de caída de la factura eléctrica, del 5,9% en las Islas y el 3,0% en el conjunto del país.
En lo que concierne al resto de grupo de las Islas, todos ellos mostraron incrementos interanuales, destacando “Seguros y servicios financieros” (+4,0%), “Bebidas alcohólicas y tabaco” (+3,3%), “Sanidad” (+2,5%), “Cuidado Personal, protección Social y bienes y servicios diversos (+2,6%), “Enseñanza” (+1,5%), “Información y Comunicaciones” (+1,2%), “Actividades recreativas, deporte y cultura” (+1,0%); seguidos por “Muebles, artículos del hogar y artículos para el mantenimiento corriente del hogar” (+0,9%), y “Vestido y Calzado” (+0,5%).

Finalmente, la inflación subyacente se elevó un 0,2% mensual en Canarias y en el conjunto del territorio nacional, al tiempo que, en término interanuales, los precios más estructurales de la cesta de consumo se incrementaron un 2,5% en las Islas, inferior al observado durante mayo por la media estatal (+3,0%) y por debajo del IPC general (+3,2%)