

Conclusiones del Informe de Coyuntura Socioeconómica, Octubre 2025
Puede acceder al informe completo a través del siguiente enlace: Octubre 2025
Entrando ya en la recta final de 2025, la economía mundial combina señales favorables con un escenario geopolítico todavía algo inestable. Los gestos de acercamiento entre Estados Unidos y China -que incluyen el retraso de un año de ciertos controles chinos a las exportaciones de tierras raras y una reducción de los aranceles efectivos- han rebajado parcialmente las tensiones comerciales.
En el caso de EE. UU., el cierre parcial del Gobierno federal estadounidense el pasado 1 de octubre añadía nuevas dosis de incertidumbre en torno al pulso de esta economía, y retrasaba incluso la publicación de las estimaciones del PIB del tercer trimestre, aunque el reciente acuerdo presupuestario provisional ha puesto fin a esta situación.
A pesar de ello, algunos indicadores de actividad ya adelantan que la economía estadounidense pudiera haber arrancado el último periodo del ejercicio mostrando un buen desempeño, con un repunte del indicador PMI compuesto, en un escenario en el que los servicios volvieron a liderar la actividad, y las manufacturas mejoraron ligeramente, y todo ello, en un contexto donde la inflación se muestra estable.
El mercado laboral, no obstante, se ha desacelerado y persiste la incertidumbre fiscal y comercial, y ello ha llevado a la Reserva Federal a recortar, nuevamente, los tipos de interés, por segundo mes consecutivo, hasta el intervalo del 3,75%-4,00%, en un intento de apoyar el crecimiento.
En lo que respecta a China, continúa la pérdida de impulso del consumo y de la inversión, situándose el PMI manufacturero de octubre, de nuevo, en zona contractiva.
El PIB avanzó un 1,1% trimestral en el tercer periodo del año, aunque en términos interanuales, el crecimiento se moderó en cuatro décimas, hasta el 4,8%, en un contexto en el que las ventas minoristas han perdido fuerza, y la inversión disminuyó con respecto al año anterior, no solo la inmobiliaria, sino también en otros sectores, como las manufacturas o los servicios.
En suma, la demanda interna sigue siendo el principal foco de debilidad del país asiático, mientras que el sector exterior continúa amortiguando parcialmente la ralentización.
Por su parte, la Zona del euro observó una mejora en los índices PMI de manufacturas y servicios, aunque se trata de una evolución frágil, pese al alivio de la inflación, en la que, además, se mantiene la divergencia entre países. Así, el PIB del conjunto del Área creció un 0,2% trimestral en el tercer periodo de 2025 (+0,1% en el periodo previo).
De cara al cuarto trimestre del presente año, las mejores cifras que han mostrado los primeros indicadores y el sentimiento económico en octubre sugieren un periodo algo más optimista, aunque de forma muy moderada, al tiempo que la inflación general se situó en el 2,1%, en términos interanuales -una décima menos que en septiembre-, y la subyacente se mantuvo en el 2,4 por ciento.
Por países, la economía alemana mostró un crecimiento nulo en el tercer trimestre, aunque abandonó las cifras negativas tras la contracción del periodo anterior, reflejando la persistente debilidad del tejido manufacturero. Aunque los primeros indicadores de actividad han mostrado leves mejoras al inicio del último trimestre del año, la fragilidad industrial y el freno de la demanda externa siguen lastrando la dinámica de crecimiento.
Por otra parte, Francia mejoró sus cifras de crecimiento en el tercer periodo con un alza trimestral del 0,5%, apoyada en el tirón exportador del sector aeronáutico, que compensó la debilidad de otros componentes. El PIB de Italia, al igual que Alemania, no mostró variación en el último periodo, tras la caída del segundo trimestre, en un contexto de demanda interna débil y menor dinamismo industrial.
En el caso de España, el dato de avance de la Contabilidad Trimestral, publicado por el INE, apunta a que la economía de nuestro país habría mantenido un mayor dinamismo dentro del Eurogrupo, aunque volvió a mostrar síntomas de ralentización del crecimiento, con un alza trimestral del 0,6%, que resultó dos décimas inferior a la apuntada el trimestre anterior.
Por componentes, se observa que fue el sector exterior el que contuvo la actividad española, apuntando una disminución del 0,6% en el caso de las exportaciones, y un enfriamiento de cinco décimas en las importaciones, que aumentaron un 1,1%, tras haber registrado un avance del 1,6% en el trimestre anterior.
En cambio, se aprecia que tanto los niveles de consumo como de inversión mostraron un mayor desempeño en comparación con los resultados del segundo trimestre, toda vez que el consumo de los hogares repuntó un 1,2% trimestral (cinco décimas más), y la inversión se incrementó a razón de un 1,7% (un punto por encima del periodo anterior).
Prácticamente, todos los sectores vieron desacelerar sus cifras de crecimiento con respecto al segundo periodo del año, sobre todo la construcción, que registró un alza del 0,8%, 1,7 puntos por debajo del segundo periodo del año.
El VAB de los servicios culminó el tercer trimestre con un repunte del 0,8%, dos décimas por debajo del periodo precedente, destacando la rama del “Comercio, transporte y hostelería”, que, en conjunto, se ralentizó 1,8 puntos, hasta apuntar un avance del 0,9 por ciento.
En términos interanuales, el PIB nacional volvió a desacelerarse en dos décimas, debido al empeoramiento de la demanda externa, que contribuyó negativamente al crecimiento, detrayendo ocho décimas, frente a la mejoría de dos décimas de la demanda interna, que aportó 3,7 puntos al alza del PIB.
Trasladando el análisis al ámbito de Canarias, los últimos resultados publicados por el ISTAC confirman una desaceleración más significativa de la economía del Archipiélago, con un crecimiento del 0,5% al cierre del tercer trimestre, ocho décimas menor que en el trimestre previo (+1,3%).
La industria fue el sector más afectado por el enfriamiento de la actividad económica, al registrar una minoración del 2,5%, al tiempo que los servicios también mostraron una desaceleración de un punto, hasta registrar un ascenso del 0,6% trimestral.
En cambio, la agricultura (+6,2%) y la construcción (+3,0%) mostraron un mayor dinamismo, mejorando el resultado del segundo trimestre, cuando apuntaron un descenso del 2,6% en el primer caso, y un alza del 1,2% en el segundo.
En términos interanuales, el PIB de las Islas, al igual que la media nacional, también se desaceleró en dos décimas, registrando un crecimiento del 3,6%, si bien, este se situó por encima del repunte registrado por el conjunto del país (+2,8%).
En materia de precios, el IPC en el conjunto nacional se incrementó un 0,7% mensual, dos décimas menos que en Canarias, donde el repunte fue del 0,9 por ciento.
El grupo que tuvo un impacto más notable sobre el índice general en ambos territorios fue “Vestido y calzado”, debido al inicio de la temporada de otoño-invierno en el sector comercial, con una mayor intensidad en las Islas (+14,8) que en el conjunto del territorio nacional (+8,2%).
Cabe destacar también la mayor incidencia al alza que ejerció en el Archipiélago el grupo “Transporte” (Canarias +0,7%; Nacional +0,3%) -en sintonía con el comportamiento descrito por los carburantes (Canarias +0,4%; Nacional -0,1%)-, así como “Restaurantes y hoteles” (Canarias +0,6%; Nacional -0,1%).
Los precios de “Alimentos y bebidas no alcohólicas” también se elevaron de forma destacada, aunque en este caso, se encarecieron más a nivel estatal (Canarias +1,0%; Nacional +1,4%).
Desde un enfoque interanual, la inflación se situó en el 3,1% en el ámbito del Estado, frente al alza del 2,5% apuntada en Canarias, debido, sobre todo, al encarecimiento de los precios de los bienes del grupo “Vivienda” (Canarias +5,8%; Nacional +7,5%), “Restaurantes y hoteles” (Canarias +4,9%; Nacional +4,4%) y “Alimentación” (Canarias +2,0%; Nacional +2,4%).
En este escenario, la inflación subyacente avanzó un 0,7% mensual en el Archipiélago, y se elevó hasta el 2,1% interanual; al tiempo que la media estatal lo hizo un 0,5% mensual y un 2,5% con respecto al año previo.
Considerando ahora las últimas cifras del mercado laboral, el número de afiliados en el ámbito del Estado cerró el mes de octubre con un aumento mensual de 39.290 efectivos, un 0,2% más que en el mes previo; mientras que en comparación con el décimo mes de 2024, la afiliación se incrementó un 2,7%, 565.544 trabajadores adicionales.
El empleo en Canarias repuntó en octubre en 7.897 trabajadores, un 0,8% más que el mes anterior, destacando el aumento de 8.086 altas en los servicios (+1,0%), sobre todo en “Educación” (+2.425 efectivos; +4,3%) y “Hostelería” (+1.860 personas; +1,1%).
En términos interanuales, la afiliación en las Islas aumentó en 31.194 individuos, un ascenso relativo del 3,4% -que supera en siete décimas el nacional-, hasta totalizar 955.222 afiliados al término del mes de octubre.
Los servicios aglutinaron la mayor parte de este aumento, con 27.685 empleos más (+3,5%), siendo las ramas de “Sanidad” y “Hostelería” las que apuntaron los crecimientos interanuales más notorios, con 5.756 trabajadores más en el primer caso (+6,0%), y 5.125 efectivos adicionales en el segundo (+3,1).
En lo concerniente al paro registrado, en ambos territorios se incrementó el desempleo en octubre, aunque lo hizo de forma más acusada en las Islas, con un avance del 1,59% y 2.306 parados más, frente al aumento del 0,91% en el conjunto estatal, que equivale a 22.101 desempleados adicionales.
Con todo, en comparación con las cifras de hace un año, el Archipiélago redujo sus datos de paro un 7,41%, con 11.819 demandantes menos, una caída relativa más intensa que la apuntada a escala nacional, donde el desempleo se contrajo un 6,08%, 158.288 parados menos que doce meses antes.
Por lo referido a las últimas estadísticas de la actividad turística, las cifras de entrada de viajeros en las Islas desde el extranjero que publica AENA, muestran que el Archipiélago recibió un total de 1.389.056 visitantes durante el mes de octubre, 254.733 personas más que en el mes previo (+22,5%).
Desde un punto de vista interanual, este resultado supone un alza del 1,5% en la llegada de viajeros foráneos a las Islas, con 19.879 turistas más que en octubre de 2024.
Asimismo, en lo que va de año, Canarias ha acumulado 13.037.146 turistas extranjeros, 531.687 visitantes más que en los primeros diez meses de 2024 (+4,3%).
En síntesis, el cierre de 2025 llega en un momento en el que la economía mundial emite algunos signos de mejora, en un contexto geopolítico algo incierto.
Con todo, el empuje de los servicios, especialmente del turismo, han permitido que España y, en particular, Canarias muestren un mayor grado de resiliencia frente a riesgos externos, aunque con señales de desaceleración que aconsejan prudencia, tal y como confirman los datos más recientes del PIB.
Por ello, consideramos fundamental redoblar los esfuerzos encaminados a superar las trabas que lastran la productividad y la competitividad de nuestra economía, como es el caso del absentismo laboral, que genera un impacto negativo en los costes laborales y en la capacidad de gestión del tejido productivo; e insistir en la necesidad de preservar un marco regulatorio estable que refuerce la seguridad jurídica.
Así, resulta esencial evitar la adopción de políticas que incrementen los costes laborales o el grado de complejidad administrativa, y recuperar el diálogo social para evitar el deterioro de la confianza y garantizar la senda de crecimiento de nuestra economía.


El notable incremento de los demandantes de empleo ocupados (fijos discontinuos inactivos) enmascara el crecimiento del paro en Canarias en el mes de junio
- El dato de demandantes de empleo ocupados registra un incremento mensual de 4.903 personas en las Islas, un 13,4% más que en mayo
- Esto distorsiona el análisis de las cifras de paro, dado que se registra una caída mensual de 1.467 desempleados en el Archipiélago (-0,96%)
- Por otro lado, el empleo se mantuvo en junio en niveles similares al mes anterior en Canarias, anotando 60 trabajadores adicionales (+0,01%)
- Se trata de una evolución muy marcada por la estacionalidad, destacando el aumento de la afiliación media en Sanidad y Comercio, con 916 y 831 nuevas altas (+0,9% y +0,5%), respectivamente.
- Al contrario, la pérdida de empleo en ramas como Educación (-955; -1,6%), Hostelería (-611 efectivos; -0,4%), o Transportes (-411 personas; -0,8%), llevó a los servicios a anotar una minoración de 552 afiliados (-0,1%), en un contexto condicionado por la finalización del curso académico y por la temporada baja turística
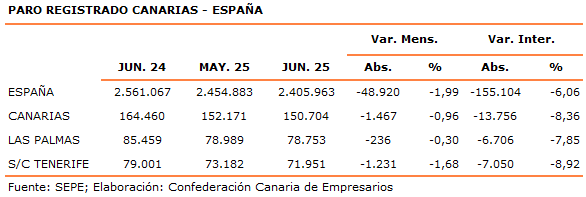
Las cifras más recientes relativas al mercado laboral, publicadas en la mañana de hoy, muestran que el desempleo en Canarias se redujo en 1.467 parados, lo que se traduce en una disminución relativa del 0,96%, de menor intensidad que la apuntada por la media nacional, cifrada en un 1,99% (-48.920 desempleados).
Sin embargo, es importante tener en cuenta el dato de los demandantes de empleo ocupados, grupo en el que el SEPE encuadra a los fijos discontinuos en situación de inactividad y que no figuran como parados, que en el mes de junio registraron un notable incremento en Canarias de 4.903 personas, un 13,4% más que en mayo, lo que distorsiona por completo el análisis de las cifras de desempleo, dado que estas se encuentran infraestimadas.

Retomando los datos publicados sobre el desempleo, y por sectores, se aprecia que los servicios concentraron la mayor parte del descenso anotado en las Islas, con 989 parados menos, una contracción del 0,83% con respecto al mes previo.
En el mismo sentido, pero con menor intensidad, se situaron el colectivo “Sin empleo anterior”, con una caída de 329 desempleados (-2,87%); la construcción, que también observó una contracción mensual, en este caso de 162 personas (-1,26%); y el sector industrial, cuyo dato de desempleo decreció en 64 efectivos (-1,16%). Por el contrario, la agricultura apuntó un ascenso mensual de 77 parados en el sexto mes del año (+3,10%).

En términos interanuales, el desempleo describió un descenso de 13.756 demandantes, un retroceso relativo del 8,36%, al tiempo que el conjunto del país experimentó también una disminución, menos intensa, del orden del 6,06% (-155.104 parados).
El conjunto de los servicios volvió a mostrar el retroceso más notable del desempleo en el Archipiélago, cifrado en 8.770 efectivos, un 6,87% menos que en junio de 2024; al que le siguieron la construcción y el colectivo “Sin empleo anterior”, que también apuntaron caídas destacadas, cifradas en 2.109 parados en el primer caso (-14,28%), y en 1.820 desempleados en el segundo (-14,04%).
Del mismo modo, la industria (-656 demandantes; -10,72%) y el sector agrario (-401 personas; -13,54%) describieron también un resultado negativo en relación con el mismo mes del ejercicio precedente, aunque de forma más moderada.
Por otro lado, los últimos datos de empleo, publicados hoy por el Ministerio de Inclusión, Seguridad Social y Migraciones, señalan que la afiliación media en Canarias se mantuvo en junio en niveles similares al mes anterior, registrando únicamente 60 trabajadores adicionales, un 0,01% más que en mayo, situando la cifra total de afiliados medios en las Islas en 938.227 efectivos.
En el conjunto del territorio nacional, no obstante, se observó un aumento más destacado, del 0,4%, registrando 76.720 nuevas altas.

Volviendo a las cifras de las Islas, por sectores y ramas, debemos destacar que el comportamiento del empleo mostró un carácter marcadamente estacional, apreciando un alza de 916 afiliados medios en “Sanidad” (+0,9%), y una mejora en las cifras de empleo en la “Actividad comercial” de 831 efectivos (+0,5%).
Por el contrario, la finalización del curso académico y la temporada baja turística condicionaron negativamente al empleo, anotándose una caída de 955 personas en “Educación” (-1,6%), de 611 efectivos en “Hostelería” (-0,4%) y de 411 afiliados en “Transportes” (-0,8%), llevando, junto con otras ramas, al conjunto de los servicios a cerrar el sexto mes del año con un descenso de 552 efectivos (-0,1%).
En cambio, el sector de la construcción culminó el mes de junio en el Archipiélago con un importante aumento del empleo, que se tradujo en 619 nuevas altas (+1,0%), al que le siguió la industria, con un alza más moderada, de 148 efectivos (+0,4%).
El sector agrario, no obstante, fue el único que saldó el mes en cifras negativas, describiendo una disminución de 155 trabajadores (-0,6%).

En cuanto a los datos nacionales, el “Comercio” (+31.338 efectivos; +0,9%), la “Hostelería” (+27.696 afiliados medios; +1,4%), las “Actividades administrativas y servicios auxiliares” (+24.836 trabajadores; +1,5%) y la “Sanidad” (+22.512 personas; +1,1%) fueron las ramas que elevaron el empleo en mayor medida durante el mes de junio.

Con respecto al mes de junio de 2024, el empleo en las Islas mostró un incremento de 27.680 efectivos, un 3,0% adicional, que superó el anotado a escala estatal, del orden del 2,2% (+468.206 trabajadores).
Desde este enfoque, los servicios albergaron la mayor parte del crecimiento interanual del empleo en Canarias, con 24.548 efectivos más que en junio de 2024 (+3,1%), sobre todo en “Hostelería” (+5.251 personas; +3,2%), “Sanidad” (+4.721 afiliados; +5,0%) y las “Actividades administrativas y servicios auxiliares” (+3.796 trabajadores; +5,3%).
Además de estas ramas, los “Transportes” y el “Comercio” también destacaron con 2.828 (+5,7%) y 2.314 empleos adicionales (+1,4%), en comparación con idéntico mes del ejercicio anterior.
El resto de los sectores también cerraron el mes analizado con cifras favorables, sobresaliendo la construcción, que sumó 2.102 nuevas altas (+3,5%); tras la que se situaron la industria y la agricultura, con alzas más moderadas, de 739 afiliados en el primer caso (+1,8%), y de 292 en el segundo (+1,1%), en relación con los resultados de un año antes.